Remiantis UBS Global Wealth Report 2026 duomenimis, vidutinis JAV gyventojo grynasis turtas siekia net 696 277 USD. Tačiau pusė amerikiečių turi mažiau nei 68 998 USD – apie dešimt kartų mažiau už šalies vidurkį!
Priežastis akivaizdi – labai netolygus turto pasiskirstymas. Daugybė žmonių yra vargšai, o nedidelė dalis itin turtingų žmonių gerokai pakelia bendrą vidurkį. Medianai – reikšmei, dalijančiai visus žmones į dvi lygias dalis pagal turimą turtą – šių turtingiausių žmonių turto dydis beveik neturi įtakos.
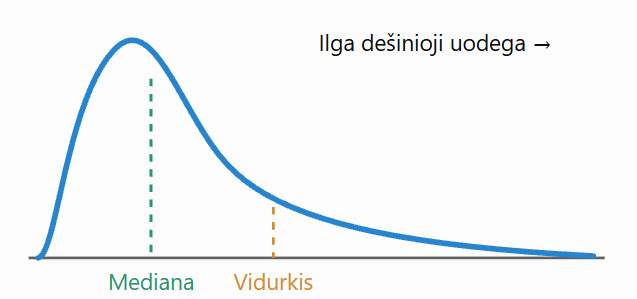
Toks reikšmių pasiskirstymas, kai nedidelė dalis itin didelių reikšmių suformuoja ilgą dešiniąją uodegą, vadinamas teigiamos (dešiniosios) asimetrijos skirstiniu (positively skewed distribution). Tokio skirstinio aritmetinis vidurkis (mean) yra didesnis už medianą (median).
Žinoma, šis įrašas ne apie turto nelygybę. Tad kaip visa tai susiję su investavimu ir konkrečiai su akcijų rinkomis?
Individualių akcijų ilgalaikės grąžos taip pat pasižymi stipria teigiama asimetrija, kai daugelio akcijų ilgalaikiai rezultatai prasti ar neįspūdingi, tačiau maža dalis įmonių uždirba kosmines grąžas ir smarkiai pakelia bendrą visų įmonių grąžų vidurkį.
Kodėl tai svarbu?
Bandydamas atrinkti geriausias akcijas ir sudarydamas iš jų koncentruotą portfelį, investuotojas gali uždirbti gerokai daugiau nei visa rinka. Tačiau kartu jis rizikuoja likti be tų retų laimėtojų, kurie sukuria didelę dalį bendro rinkos uždarbio pyrago. Šis netolygus grąžų yra viena iš priežasčių, kodėl aplenkti rinką atrenkant pavienes akcijas yra taip neįtikėtinai sunku.
Bei atvirkščiai, pasirinkus diversifikaciją ir pasyvų investavimą dažnu atveju didžiausia tikimybė pasiekti patenkinamą rezultatą, nes dalis portfelio tokiu atveju bus investuojama į tą keletą išskirtine ilgalaike sėkme pasižyminčių įmonių akcijų.
Tačiau čia kyla dar vienas klausimas: jei akcijų rinkoje dominuoja vos keletas įmonių ar viena tema, atitinkamai likusioms skiriama ganėtinai nedidelė investicijų dalis, ar standartinis pagal kapitalizaciją svertas (value-weighted) indeksas vis dar užtikrina plačią diversifikaciją ir didžiausią patenkinamo rezultato tikimybę.
Prie šio klausimo dar grįšiu. Pirmiausia – ką iš tiesų rodo ilgalaikių akcijų grąžų tyrimai.
1. Kas tas Hendrik Bessembinder?
Tai, kad daugumos individualių akcijų ilgalaikė grąža yra gana kukli, o didžiąją dalį bendro akcijų rinkos sukuriamo turto lemia nedidelis skaičius išskirtinai sėkmingų verslų, investavimo pasaulyje nėra naujiena.
Švelniai tariant. Tai – seniai visiems žinomas dalykas. Taip pat ir man.
Tačiau iki šiol šia tema išsamiau nesidomėjau, o kai užsimaniau sužinoti daugiau, pradėjau skaityti Hendrik Bessembinder darbus. Jis yra bene žymiausias autorius, nagrinėjantis individualių akcijų ilgalaikių grąžų pasiskirstymą.
Toliau šiame įraše daugiausia remsiuosi penkiais jo ir bendraautorių tyrimais:
- Do Stocks Outperform Treasury Bills? (2018) ir Which U.S. Stocks Generated the Highest Long-Term Returns? (2024) – tyrimai, kuriuose nagrinėjami JAV individualių akcijų ilgalaikiai rezultatai nuo 1926 m. Analizuojamas akcijų grąžų pasiskirstymas, išskirtinai sėkmingų bendrovių vaidmuo ir tai, kiek akcijų sugeba aplenkti saugias alternatyvias investicijas bei rinkos vidurkį.
- Long-Term Shareholder Returns: Evidence from 64,000 Global Stocks (2023) – ankstesnių tyrimų išplėtimas į tarptautines rinkas. Analizuojami daugiau kaip 64 tūkst. akcijų rezultatai 43 šalyse 1990–2020 m., siekiant išsiaiškinti, ar JAV stebėtas grąžų pasiskirstymas būdingas ir likusiam pasauliui.
- Returns to “Do-Nothing” Portfolios (2026) – tyrimas, kuriame nagrinėjama, kas nutiktų investuotojui, pasirinkusiam S&P 500 indekso bendrovių akcijas ir vėliau jų nepardavinėjančiam, net kai jos pašalinamos iš indekso.
- Mutual Fund Performance at Long Horizons (2023) – tyrimas apie aktyviai valdomų JAV akcijų fondų ilgalaikius rezultatus ir jų grąžų pasiskirstymą.
2. Akcijų grąžos pasižymi asimetrišku pasiskirstymu
Pagrindinė Bessembinder tyrimų išvada: daugumos akcijų ilgalaikiai rezultatai būna kuklūs ar net neigiami, o nedidelė dalis laimėtojų uždirba tiek, kad smarkiai pakelia bendrą vidurkį.
Kitaip tariant, individualių akcijų ilgalaikių grąžų pasiskirstymas pasižymi stipria teigiama asimetrija (positively skewed distribution).
Jo tyrimuose skaičiuojami įvairūs rodikliai, tačiau svarbiausias – kiekvienos akcijos buy-and-hold grąža per jos stebėjimo laikotarpį, tyrimuose vadinama lifetime grąža. Šis rodiklis parodo, kokią suminę grąžą investuotojas būtų uždirbęs, nusipirkęs akciją jos stebėjimo pradžioje ir laikęs iki pasitraukimo iš imties arba tyrimo laikotarpio pabaigos, reinvestuodamas dividendus.
Pavyzdžiui, investavus 100 USD į kompaniją, kurios akcijomis biržoje buvo prekiaujama keturis metus, o grąža su reinvestuotais dividendais per ketverius metus būtų atitinkamai +20 %, −10 %, +25 % ir +10 %, laikotarpio pabaigoje investicija būtų verta 148,50 USD, o bendra buy-and-hold grąža siektų 48,5 %.
Svarbi detalė: skirtingų akcijų stebėjimo laikotarpiai nevienodi. Vienų grąža kaupiama vos keletą mėnesių, kitų – daugelį dešimtmečių. Todėl čia pateikiami sukauptų grąžų, o ne vienodos trukmės ar metinių rezultatų palyginimai.
JAV akcijų rezultatai
JAV atveju 1926–2016 m. individualių akcijų sukauptų buy-and-hold grąžų aritmetinis vidurkis siekė net 18 747 %. Ką šis skaičius reiškia?
Pavyzdžiui, jei iš keturių žmonių vienas turi 1 mln. USD, o kiti trys neturi nieko, jų turto aritmetinis vidurkis būtų (1,00 + 0,00 + 0,00 + 0,00) / 4 = 0,25 mln. USD.
Panašiai ir su JAV akcijomis: jei sudėtume kiekvienos akcijos sukauptą procentinę (buy-and-hold lifetime) grąžą per jos stebėjimo laikotarpį ir padalytume iš akcijų skaičiaus, gautume 18 747 % aritmetinį vidurkį.
Tačiau šis vidurkis neatspindi tipinio rezultato. Keturių žmonių pavyzdyje vidutinis turtas siekia ketvirtį milijono dolerių, nors trys iš keturių neturi nieko. Mediana šiuo atveju lygi nuliui ir geriau atspindi daugumos asmenų patirtį.
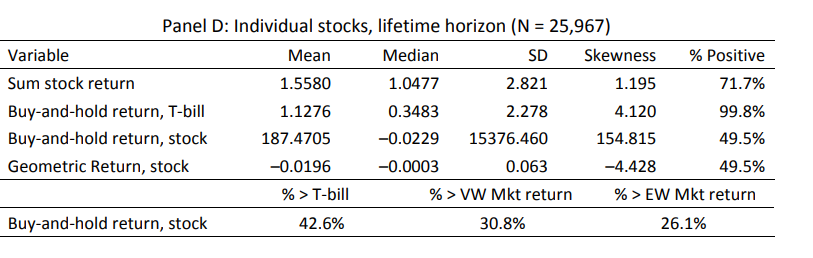
Panašiai ir su JAV akcijomis: nors atskirų akcijų sukauptų buy-and-hold grąžų vidurkis (mean) siekė net 18 747 %, tačiau mediana (median) buvo neigiama – −2,29 %.
Kitaip tariant, pusės įmonių akcijų kainos, per visą laikotarpį, kai šiomis akcijomis buvo prekiaujama biržose, ne tik neuždirbo visiškai nieko, bet dar ir sumažėjo -2,29 % arba daugiau. Tuo tarpu likusios pusės įmonių akcijų kainų sukauptos grąžos buvo aukštesnės nei šis medianos rodiklis.
Kas paaiškina šį rezultatą? Positively skewed distribution – išskirtinė nedidelio skaičiaus įmonių sėkmė smarkiai pakelia bendrą vidurkį.
Pavyzdžiui, didžiausia sukaupta buy-and-hold grąža tyrimo imtyje siekė apie 244,3 mln. procentų! Ją uždirbo „Altria Group“ akcijos. Šiuo atveju laikotarpio pradžioje investuoti 1 000 USD būtų virtę maždaug 2,44 mlrd. USD. Bet ne visiems taip sekėsi. Maždaug vienos iš dešimties įmonių akcininkai neteko beveik visos investuotos sumos.
Kalbant apie visų įmonių rezultatus, tai iš visų stebėtų įmonių per šį laikotarpį tik 30,8 % aplenkė value-weighted rinkos vidurkį. Tuo tarpu equal-weighted rinkos vidurkį aplenkė vos 26,1 % akcijų.
Taip pat tik 42,6 % įmonių akcijų rezultatai geresnis, nei per šių įmonių gyvavimo laikotarpį uždirbo trumpalaikės JAV obligacijos (T-Bills). Taigi, dauguma atvejų geriau buvo ne į šių įmonių akcijas, bet į obligacijas investuoti.
Šis netolygus individualių akcijų grąžų pasiskirstymas yra viena svarbiausių įvairių Bessembinder tyrimų išvadų.
Aktyvus investuotojas, atrenkantis pavienes akcijas ir sudarantis koncentruotą portfelį, gali uždirbti gerokai daugiau nei visa rinka. Tačiau dauguma akcijų istoriškai nuo rinkos atsiliko, todėl iš anksto atspėti tuos kelis būsimus laimėtojus nėra paprasta.
Dėl šių pačių priežasčių aktyvių investuotojų rezultatai taip pat dažnu atveju pasiskirstę labai netolygiai: nedidelė dalis investuotojų džiaugsis išskirtiniais pasiekimais, bet dauguma gerokai nuo rinkos vidurkio atsilieka.
Plačiai diversifikuotas akcijų krepšelis, pavyzdžiui, platų rinkos indeksą sekantis pasyvus ETF, mažina priklausomybę nuo to, ar investuotojui pavyks pasirinkti kelias tinkamas akcijas. Užuot mėginus atspėti retus laimėtojus, galima turėti platų krepšelį, kuriame bus ir dalis jų.
Pasaulio akcijų rezultatai
Labai panašią tendenciją patvirtina ir kitas Bessembinder bei bendraautorių tyrimas, kuriame nagrinėjami beveik 65 tūkst. akcijų rezultatai 43 šalyse.
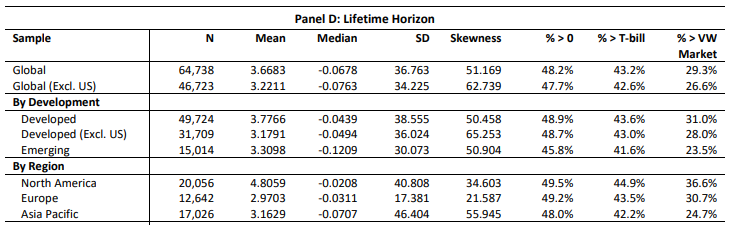
Remiantis šiuo tyrimu, 1990–2020 m. laikotarpiu tik 48,2 % akcijų uždirbo teigiamą grąžą per savo stebėjimo laikotarpį (lifetime).
Sukauptų grąžų aritmetinis vidurkis siekė 366,83 %, o mediana buvo neigiama – apie −6,8 %. Pagal kapitalizaciją svertą pasaulio akcijų portfelį per atitinkamus stebėjimo laikotarpius aplenkė tik 29,3 % akcijų.
Nors rezultatai skirtinguose regionuose neženkliai skiriasi, pagrindinė tendencija išlieka: dauguma individualių akcijų atsilieka nuo rinkos, o nedidelė dalis išskirtinių laimėtojų smarkiai pakelia bendrą grąžų vidurkį.
3. Nedidelis skaičius įmonių sukuria didžiąją dalį bendro rinkos uždarbio
Bessembinder savo tyrimuose taip pat nagrinėja tai, ką vadina wealth creation. Šis rodiklis parodo, kiek papildomų dolerių įmonės akcijos uždirbo savo akcininkams, palyginti su tuo, ką investuotas kapitalas būtų uždirbęs iš trumpalaikių JAV obligacijų (T-Bills).
Pavyzdžiui, jei įmonės akcijos kaina per 15 metų pakyla nuo 5 USD iki 125 USD, tai yra 2 400 % prieaugis – nuostabus rezultatas. Jei įmonės kapitalizacija pradžioje buvo 10 mln. USD, nepasikeitus akcijų skaičiui, laikotarpio pabaigoje ji siektų 250 mln. USD.
Tarkime, bendrovė per šį laikotarpį nemokėjo dividendų, nesupirkinėjo savo akcijų ir nepritraukė papildomo kapitalo. O tie patys 10 mln. USD, investuoti į T-Bills, būtų padvigubėję iki 20 mln. USD. Tuomet bendrovės wealth creation rodiklis būtų 250 mln. − 20 mln. = 230 mln. USD.
Tai supaprastintas pavyzdys. Tyrimuose atsižvelgiama ir į dividendus, akcijų supirkimą bei papildomai iš akcininkų pritrauktą kapitalą.
JAV akcijų rezultatai
Pagal šią metodologiją 1926–2016 m. apie 25,3 tūkst. JAV įmonių savo akcininkams sukūrė beveik 35 trln. USD papildomo turto, palyginti su investavimu į T-Bills.
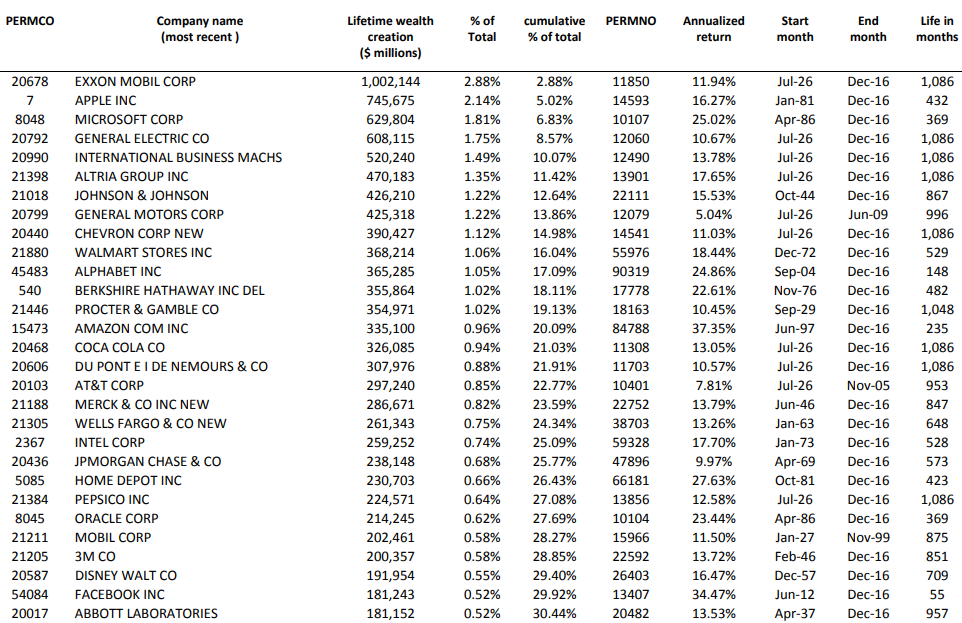
Įdomu, kad per šį 90 metų laikotarpį vos penkios įmonės – „Exxon Mobil“, „Apple“, „Microsoft“, „General Electric“ ir IBM – sukūrė apie 10 % šios sumos.
Didžiausią papildomą turtą sukūrusios 90 įmonių sudarė daugiau nei pusę, o 1 092 įmonės, arba maždaug 4 % visų įmonių, – tiek, kiek visa rinka kartu sudėjus.
Kitaip tariant, likusių maždaug 96 % įmonių akcininkai bendrai uždirbo tiek pat, kiek būtų uždirbę investuodami į saugias trumpalaikes JAV obligacijas.
Šie rezultatai rodo, kad ne tik pavienių įmonių akcijų grąžos, skaičiuojamos procentais, yra pasiskirsčiusios netolygiai. Nepaprastai nedidelis įmonių skaičius taip pat lemia bendrus ilgalaikius visos rinkos rezultatus, skaičiuojamus doleriais.
Pasaulio akcijų rezultatai
Panaši tendencija matoma ir pasauliniu mastu.
1990–2020 m. pasaulio akcijų rinkų imtyje sukurta apie 75,7 trln. USD papildomo turto, skaičiuojant pagal wealth creation metodologiją.
Vos penkios įmonės – „Apple“, „Microsoft“, „Amazon“, „Alphabet“ ir „Tencent“ – sukūrė apie 10 % šios sumos. Vos 159 įmonės sukūrė pusę, o 1 526 įmonės, arba 2,4 % visų kompanijų, – tiek, kiek visa imtis kartu.
Tai nereiškia, kad likusios 97,6 % bendrovių buvo vien nesėkmės. Tarp jų buvo tūkstančiai pelningų investicijų. Tačiau jų sukurtą papildomą turtą atsverdavo kitų bendrovių atsilikimas nuo T-Bills. Pavyzdžiui, jei vienos bendrovės akcijos akcininkams uždirbo 100 mln. USD daugiau nei investicija į T-Bills, o kitos – 100 mln. USD mažiau. Sudėjus jų wealth creation rezultatus, gauname nulį.
Taip pat šis wealth creation rodiklis priklauso ir nuo įmonės dydžio: maža bendrovė gali uždirbti įspūdingą procentinę grąžą, tačiau doleriais sukurti gerokai mažiau turto nei didelė bendrovė, kurios procentinė grąža kuklesnė.
Labai įdomu, kad tarp didžiausių turto naikintojų ypač daug kažkada didžiausių pasaulyje buvusių Japonijos įmonių: devynios iš vienuolikos daugiausiai turto 1990-2020 m. sunaikinusių kompanijų iš Japonijos. Kodėl? Vertinant šį rezultatą, svarbu prisiminti tyrimo pradžią – 1990-uosius, iškart po Japonijos akcijų rinkos bumo.
Klausimas, ar ateinančių dešimtmečių didžiausių turto naikintojų sąraše neatsidurs ir keletas dabartinių JAV rinkos lyderių. Japonijos pavyzdys primena, kad šiandienos dominavimas negarantuoja puikių būsimų rezultatų ateityje.
Prie TOP įmonių prakeiksmo šiame įraše dar grįšiu.
4. Fondų grąžos irgi pasiskirsčiusios netolygiai
Įdomu, kad ne tik individualių akcijų, bet ir akcijų fondų ilgalaikės grąžos pasižymi teigiama asimetrija (positively skewed distribution).
Bessembinder ir bendraautorių tyrime Mutual Fund Performance at Long Horizons nagrinėti 7 883 į JAV akcijas investuojantys fondai 1991–2020 m. Duomenys apima ir neišlikusius fondus.
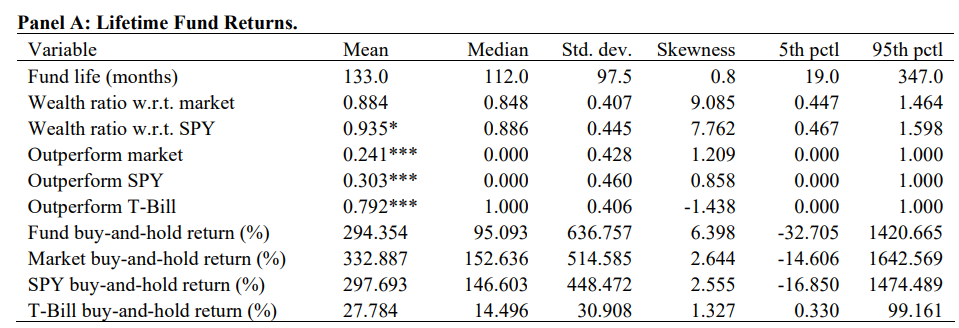
Per stebėjimo laikotarpį, skaičiuojant grąžą po fondo mokesčių:
- 30,3 % fondų aplenkė SPY ETF;
- 24,1 % aplenkė value-weighted JAV akcijų rinkos vidurkį;
- 79,2 % aplenkė T-Bills.
Kiekvienas fondas lyginamas su atitinkamos alternatyvos grąža tais pačiais mėnesiais. Ne visi veikė trisdešimt metų – vidutinis stebėjimo laikotarpis buvo maždaug vienuolika metų.
Fondų sukauptų grąžų aritmetinis vidurkis siekė 294,35 %, o mediana – 95,09 %. Taigi, panašiai kaip ir individualių akcijų atveju, nedidelė dalis itin didelių grąžų smarkiai pakėlė bendrą vidurkį. Tačiau dauguma fondų per savo stebėjimo laikotarpius atsiliko nuo rinkos.
Tačiau buvo ir įspūdingų laimėtojų: 442 fondų sukaupta procentinė grąža buvo daugiau nei dvigubai didesnė už SPY grąžą, o 160 fondų – daugiau nei trigubai didesnė per tuos pačius laikotarpius. Taigi dauguma fondų nuo rinkos atsiliko, bet dalis ją aplenkė milžinišku skirtumu.
5. Rezultatus lemia įgūdžiai ir išskirtinumas ar sėkmė?
Kai bendrą rezultatą smarkiai pakelia keletas išskirtinai sėkmingų investicijų, kyla pagunda iš anksto bandyti atspėti, kurioms įmonėms ateityje seksis geriausiai.
Tačiau pasitelkdamas simuliacijas Bessembinder savo tyrimuose parodo, kad positively skewed rezultatų pasiskirstymas gali atsirasti net tada, kai mėnesinės grąžos yra atsitiktinės ir nepriklauso nuo ankstesnių rezultatų. Tai kelia klausimą: kiek realių įmonių išskirtinę sėkmę lėmė atsitiktinumas, o kiek – aplinkybės, kurias buvo galima numatyti iš anksto?
Pavyzdžiui, jei mėnesinės grąžos nepriklausomai generuojamos iš simetriško normaliojo pasiskirstymo, kurio vidurkis yra 0,5 %, jas kaupiant dešimt metų galutinių rezultatų pasiskirstymas taip pat tampa asimetriškas, panašiai kaip atrodo realių rinkų duomenys.
| Mėnesinių grąžų standartinis nuokrypis | Tikėtina vidutinė 10 metų grąža (mean) | 10 metų grąžos mediana | 99-asis procentilis |
|---|---|---|---|
| 18 % | +81,94 % | −75,74 % | +2 485,7 % |
Ši simuliacija, kurios pasirinktas svyravimų dydis artimas tyrime stebėtiems individualių JAV akcijų mėnesinių grąžų svyravimams, parodo, kokį milžinišką atotrūkį gali sukurti vien atsitiktinių grąžų kaupimas tarp tipiško rezultato ir retų milžiniškų laimėjimų.
Realiame pasaulyje įmonių rezultatus taip pat veikia daugybė sunkiai iš anksto numatomų įvykių. Todėl vien tai, kad tam tikra akcija ar fondas praeityje uždirbo nepaprastai daug, dar neįrodo, kad šį laimėtoją buvo galima atpažinti iš anksto. Dažnu atveju – nebuvo, nes visa žinoma informacija jau buvo įskaičiuota į akcijų kainas.
O faktas, kad individualių akcijų rezultatai, remiantis įvairiais kitais tyrimais, iš dalies artimi random walk modeliui, leidžia įtarti, kad dažnu atveju būsimų laimėtojų iš anksto numatyti arba yra neįmanoma, arba nepaprastai sunku.
Sudaręs koncentruotą portfelį investuotojas gali rinką aplenkti milžinišku skirtumu – jeigu sugebės pasirinkti būsimus laimėtojus. Tačiau toks portfelis labai priklausys nuo kelių pasirinkimų. Nepataikius, atsilikimas nuo rinkos taip pat gali būti milžiniškas.
Ir atvirkščiai, pasirinkus diversifikuotą investavimo strategiją užtikrinama didžiausia tikimybė pasiekti geriausius rezultatus ta prasme, kad uždarbis bus kiek įmanoma artimesnis individualių akcijų rinką sudarančių įmonių vidutinei grąžai (mean) ir viršys atskirų įmonių akcijų grąžų medianą.
6. Išskirtiniai pastarieji 10 metų
Kalbant apie individualių akcijų grąžų pasiskirstymą, viename iš naujausių Bessembinder tyrimų, Returns to “Do-Nothing” Portfolios, paliečiama dar viena šiuo metu itin aktuali tema.
Kam istoriškai sekasi geriau – didžiausioms S&P 500 indeksą sudarančioms įmonėms ar platesniam šio indekso bendrovių krepšeliui? Taip pat susijęs klausimas, kas uždirba daugiau – value-weighted ar equal-weighted S&P 500 indekso versija.
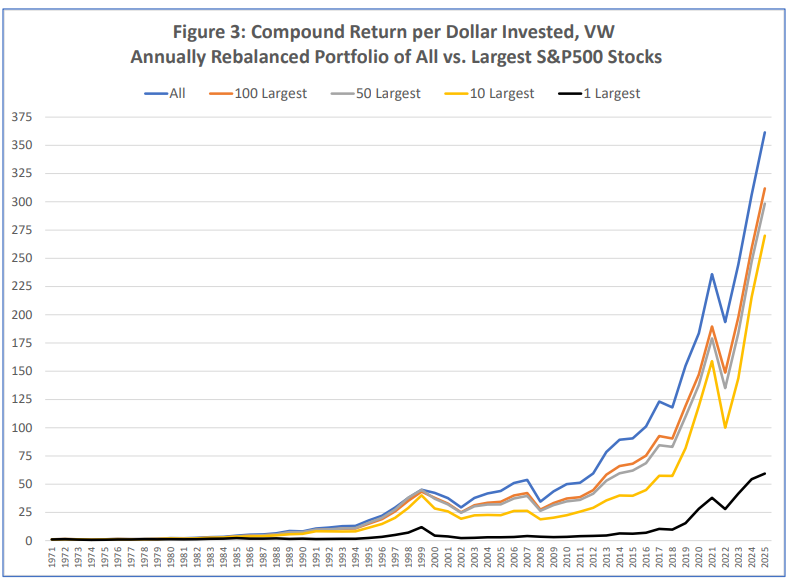
Kaip matyti grafike, 1971–2025 m. laikotarpiu investuoti vien į didžiausias S&P 500 bendroves neapsimokėjo. Kiekvienais metais performuojant portfelį iš vienos, dešimties, penkiasdešimties ar šimto didžiausių įmonių, ilgalaikis rezultatas buvo tuo prastesnis, kuo siauresnis didžiausių bendrovių krepšelis buvo pasirenkamas.
Taip pat per visą šį laikotarpį kasmet rebalansuojamos equal-weighted S&P 500 indekso versijos CAGR siekė 12,59 % ir aplenkė value-weighted 11,20 % geometrinės metinės grąžos rezultatą.
Tačiau paskutinį tiriamą dešimtmetį situacija buvo priešinga. 2016–2025 m. geriausiai sekėsi būtent didžiausių įmonių portfeliams.
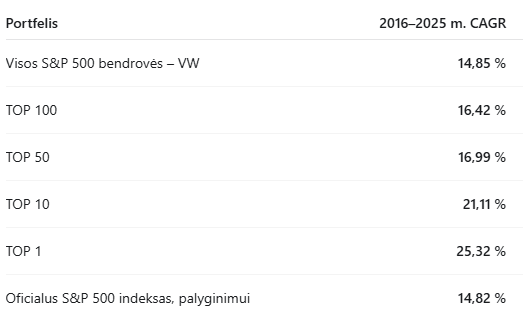
Taigi šis paskutinis dešimtmetis išsiskyrė ne vien tuo, kad nedidelė dalis įmonių pasiekė išskirtinius rezultatus – tai akcijų rinkose įprasta. Išsiskyrė ir tai, kad ypač gerai sekėsi bendrovėms, kurios jau laikotarpio pradžioje priklausė didžiausiųjų grupei.
Tokia pastarojo dešimtmečio JAV akcijų rinkų grąžų distribucija, kaip pažymi Bessembinder, yra neįprasta. Aš pridėčiau: kyla klausimas, kiek ilgai toks didžiausiųjų įmonių dominavimas dar gali tęstis. Kaip sakoma, medžiai iki dangaus neauga.
Žinoma, įmanoma, kad didžiausios įmonės ir toliau sukurs didžiausią prieaugį rinkose, skaičiuojant doleriais. Tačiau abejočiau, ar šių įmonių prieaugis ir toliau bus didžiausias skaičiuojant procentais, kaip iš esmės ir buvo pastaraisiais metais.
Laikantis tokios nuomonės ir turint omenyje, kad istoriškai equal-weighted S&P 500 įmonių portfelis pasiekė geresnių rezultatų nei value-weighted portfelis, bent jau investuojant į JAV large-cap akcijas šiuo metu tikrai verta apsvarstyti ir equal-weighted investavimo strategiją.
7. Išvados
Aktyvus investavimas dažnu atveju neveikia ne todėl, kad aktyvūs investuotojai kaip grupė uždirba gerokai mažiau už rinkos vidurkį, bet todėl, kad puikius rezultatus pasiekia tik nedidelė jų dalis, o dauguma jų nuo rinkos vidurkio smarkiai atsilieka.
Taip yra todėl, kad tiek individualių akcijų ilgalaikės grąžos, tiek į jas investuojančių aktyvių investuotojų rezultatai pasižymi teigiamos asimetrijos skirstiniu (positively skewed distribution): mediana – vidurys – gerokai nusileidžia aritmetiniam vidurkiui.
Dėl šios priežasties stock picking – tai tarsi adatos ieškoti didelėje šieno kupetoje – užduotis, kurią dar klausimas, ar iš viso įmanoma įgyvendinti.
Net jei vienas kitas investuotojas iš tiesų pasižymi magiškais analitiniais gebėjimais tinkamas akcijas atrinkti, net ir to neužtenka. Norint uždirbti visą šių akcijų ilgalaikę grąžą, reikės jų neparduoti tuomet, kai jų kainos eilinį kartą krinta per pusę ar dar daugiau, ar net tada, kai jos galiausiai pabrangsta dešimtis ar šimtus kartų.
Tai beveik neįgyvendinama užduotis.
Todėl daugumai investuotojų plačiai diversifikuotas akcijų krepšelis yra geriausia investicinė strategija. Taip sumažinama priklausomybė nuo kelių pasirinktų įmonių sėkmės ir nebereikia spėlioti, kurios taps didžiosiomis laimėtojomis – jos jau bus portfelyje.
Tik klausimas, ar standartinis pasirinkimas – pasaulio akcijų indeksą sekantis fondas, sudarytas pagal value-weighted metodologiją, šiuo metu atitinka plačiai diversifikuotos investicinės strategijos kriterijų. Kai tokiame fonde TOP 5 pozicijos sudaro 20 % svorio, o priskaičiavus likusias su AI tema susijusias įmones jau artėsime prie 40 % svorio.
Įspėjimas:
Šiame įraše pateikiama informacija nėra ir neturėtų būti suprantama kaip investavimo rekomendacija. Straipsnyje pateikiama informacija yra bendro informacinio pobūdžio ir neturėtų būti naudojama investavimo sprendimams priimti.
Pateikiama informacija yra asmeninė autoriaus nuomonė, tai nėra skatinimas įsigyti minimas finansines priemones.
Autorius nėra kvalifikuotas investavimo konsultantas ir neturi licencijos teikti investavimo rekomendacijoms.
Autorius gali būti asmeniškai investavęs į straipsnyje minimas finansines priemones.
Pateikiama informacija yra nekomercinio pobūdžio. Tinklapio autorius neturi jokių sąsajų su finansinių priemonių leidėjais, negauna jokių reklamos ar partnerystės (angl. affiliate) pajamų.
Plačiau skaityti: Informacijos atskleidimas