Akcijos pagal kapitalizaciją – įmonės rinkos vertę – skirstomos pagal dydį: didelių įmonių (large-caps), vidutinio dydžio įmonių (mid-caps), mažų įmonių (small-caps) ir mikro įmonių (micro-caps).
Tačiau daugelio investuotojų portfeliuose dominuoja pirmosios dvi grupės – didžiausios ir vidutinio dydžio kompanijos. Taip yra todėl, kad šiais laikais retas atsirinkinėja atskiras akcijas (stock picking) pats, dauguma investuoja per fondus – įvairius ETFs.
Daugelis populiarių ETF investuoja tik į dideles ir vidutinio dydžio įmones. Nors tokių fondų, kurie apima ir mažas įmones, yra, bet visi populiarūs visą rinką apimantys fondai sudaromi pagal capitalization-weighted metodologiją: kuo didesnė įmonės kapitalizacija, tuo didesnis šios svoris fonde.
Dėl šios priežasties net pasirinkus visą rinką apimantį fondą, didžiąją jo rezultato dalį vis tiek lemia didesnės kompanijos. Mažų įmonių įtaka bendrai grąžai tokia atveju išlieka nedidelė. Todėl 99 % investuotojų rezultatus lemia didžiausios kompanijos.
Tačiau ar tai išmintinga? Kurios akcijos ilguoju laikotarpiu uždirba daugiau – didelių ar mažų įmonių? Ar yra koks universalus dėsnis, kad didelės įmonės uždirba daugiau, kaip buvo paskutiniais metais, o šis jų pranašumas turėtų tęstis ir ateityje?
O gal atvirkščiai – dabar pats laikas užmesti akį į small-caps akcijų pasaulį? Ar net šių akcijų portfelyje turėti daugiau?
1. Ar mažos įmonės turėtų uždirbti daugiau?
Pirmiausia klausimą, ar small-caps grąža istoriškai didesnė, atidėkime į šalį. Paklauskime susijusio klausimo: jei rinkos yra protingos, o dauguma rinkos dalyvių nėra bukagalviai, kurių akcijų tikėtina grąža turėtų būti aukštesnė – didelių ar mažų įmonių?
1.1 Mažų įmonių rizika aukštesnė
Lengva įrodyti, kad mažos įmonės yra vidutiniškai rizikingesnės nei didelės. Mažos įmonės dažniau:
- susiduria su bankroto grėsme, tarp jų daugiau finansiškai silpnų verslų;
- yra pažeidžiamesnės ekonomikos nuosmukio ar kredito sąlygų pablogėjimo metu;
- patiria didesnius skolinimosi kaštus, turi mažesnius finansinius rezervus ir ribotesnes galimybes pritraukti kapitalą;
- sulaukia mažiau analitikų dėmesio, o investuotojams prieinama informacija apie jas būna skurdesnė;
- pasižymi didesniais akcijų kainų svyravimais.
Įsivaizduokime supaprastintą situaciją: investuotojas gali investuoti tik į vieną didelę arba vieną mažą įmonę, bet negali pasirinkti, į kurią konkrečiai. Už jį tai padarys atsitiktinis skaičių generatorius.
Jeigu mažos įmonės atveju didesnė tikimybė rimtą nuostolį patirti, bet kuris racionalus rizikos vengiantis investuotojas už tokį pasirinkimą norėtų didesnės tikėtinos grąžos. Kam prisiimti papildomą riziką, jeigu už ją nesitiki papildomai uždirbti?
Kas nutinka, jei investuojama ne į vieną atsitiktinę įmonę, bet į platų didelių arba mažų įmonių krepšelį? Net ir tokiu atveju mažų įmonių krepšelis išlieka rizikingesnis pasirinkimas dėl tų pačių priežasčių. Nors perkant didelį skaičių mažų įmonių dalį individualių įmonių rizikų įmanoma diversifikuoti, tačiau mažos įmonės, kaip grupė, vis tiek lieka rizikingesniu pasirinkimu.
Todėl galima pagrįstai kelti hipotezę, kad racionalioje rinkoje mažų įmonių krepšelio tikėtina grąža turėtų būti aukštesnė.
1.2 Vien mažas įmonės dydis dar nereiškia didesnės rizikos
Kalbant apie riziką, svarbu pastebėti, kad mažesnės įmonės nėra automatiškai rizikingesnės vien todėl, kad jos mažos. Tarp mažų įmonių tiesiog daugiau finansiškai silpnų, pažeidžiamų, dar neįsitvirtinusių ar jau žlungančių verslų.
Nors pats įmonės dydis irgi gali turėti įtakos – pavyzdžiui, riboti galimybes pritraukti kapitalą ar diversifikuoti veiklą, tačiau vien įmonės kapitalizacija nepasako, kiek rizikinga į jos akcijas investuoti.
Pavyzdžiui, jei būtų įmanoma išrikiuoti visas įmones pagal dydį ir investuotojams tenkančią riziką, tai panašią riziką turinčių mažų ir didelių įmonių akcijų tikėtina grąža protingoje rinkoje turėtų būti panaši.
Pasikartosiu, nes tai svarbu: pagrindinis didesnės mažų įmonių grąžos šaltinis turėtų būti ne pats jų mažumas, bet prielaida, kad tarp tokių įmonių daugiau rizikingų verslų. Kaip sakoma, koreliacijos nederėtų maišyti su priežastingumu.
1.3 Rizika ir nuostolio galimybė neatsiejamos
Jei mažų įmonių akcijų krepšelis iš tiesų yra rizikingesnis, protingoje rinkoje jo tikėtina grąža turėtų būti didesnė. Tačiau tai nereiškia, kad aukštesnė grąža garantuota. Galimybė uždirbti mažiau, nei tikėtasi, ar patirti nuostolį būtent ir yra rizikos dalis.
Rizikingų investicijų tikėtina ir realizuota grąža nėra tas pats. Pirmoji nusako, kokios grąžos galima pagrįstai tikėtis prieš sužinant, kaip viskas susiklostys. Antroji – kiek iš tiesų uždirbta.
Todėl net jeigu mažų įmonių akcijų tikėtina grąža aukštesnė, gali pasitaikyti ilgų laikotarpių, per kuriuos small-caps atsiliks nuo didelių įmonių. O kartais ir apskritai bus nuostolingos.
Ilgesnis investavimo laikotarpis savaime šios nežinomybės nepanaikina. Net kelių dešimtmečių laikotarpiu geresnis rezultatas nėra garantuotas, todėl ilgalaikis atsilikimas dar nebūtinai paneigia didesnės tikėtinos grąžos hipotezę.
2. Istoriniai fondų duomenys ir problemos
Ar hipotezę, kad už papildomą mažų įmonių riziką investuotojai turėtų gauti didesnę tikėtiną grąžą, patvirtina istoriniai realiai veikiančių fondų rezultatai?
2.1 JAV fondų duomenys
Pirmiausia apžvelgsiu kelių seniausių JAV small-caps fondų rezultatus.
Dimensional US Micro Cap
Vienas seniausių JAV mažų įmonių fondų yra Dimensional US Micro Cap. Fondas pradėjo veikti 1981 m. pabaigoje.
Nors veiklos pradžioje fondas buvo iš esmės pasyvus indeksą sekantis fondas, tačiau laikui bėgant remiantis įvairiais akademiniais tyrimais perėjo prie vadinamos factor tilts strategijos. Fondas šiandien investuoja į mažesnių, bet pigiau įvertintų ir pelningesnių mikro įmonių segmentą.
Palyginau fondą grąžą nuo veiklos pradžios su S&P 500 indeksą sekančio Vanguard fondo grąža per panašų laikotarpį.
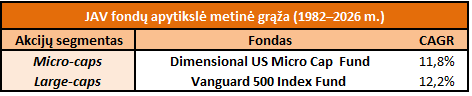
Dimensional US Micro Cap fondo rezultatai neblogi: metinė grąža siekia 11,8 %, nors šiek tiek nusileidžia S&P 500 indeksą sekančio fondo 12,2 % rezultatui.
Vertinant šį palyginimą svarbu prisiminti, kad pastarąjį dešimtmetį JAV rinkoje dominavo didelių įmonių akcijos. Jų grąža pastaraisiais metais buvo tokia įspūdinga, kad per paskutinius dešimt metų nuo S&P 500 atsilieka visi small-caps fondai JAV ir pasaulyje ir šis pastarųjų metų rezultatas turi nemažą įtaką ir bendram kelių dešimtmečių rezultatui.
Vanguard Morningstar Small-Cap Index Fund
Seniausias visiškai pasyvus JAV small cap fondas yra Vanguard Morningstar Small-Cap Index Fund. Šis fondas nuo 1990 m. iki 2003 m. sekė Russell 2000 indeksą, 2003–2013 m. MSCI US Small Cap 1750, o nuo 2013 m. – CRSP US Small Cap indeksą.
Lentelėje pateikiami fondo rezultatai 1990–2026 m., palyginti su S&P 500 indeksą sekančiu Vanguard 500 Index Fund.
CAGR – metinė grąža, StDev – grąžos standartinis nuokrypis, rodantis svyravimų dydį, o MaxDD – didžiausias fondo vertės kritimas nuo prieš tai pasiekto piko. Papildomai pateikiami MaxDD kritimai per atskirus didesnius rinkos nuosmukius.

Vanguard small-caps fondas su 10,4 % metine grąža irgi šiek tiek atsilieka nuo 10,8 % S&P 500 indeksą sekančio fondo rezultato. Tačiau grąža – tik viena medalio pusė. Kita – rizika, kurią atspindi MaxDD rodiklis.
Lentelėje nurodyta, kad per daugumą didžiausių rinkos sukrėtimų Vanguard small-caps fondo vertė krito labiau nei didelių įmonių fondo. Kai kur skirtumas nedidelis, kitur – gerokai didesnis. Kartu su aukštesniais svyravimais tai palaiko mintį, kad šio mažų įmonių fondo investuotojams teko prisiimti daugiau rizikos.
Išimtis – 2000–2002 m. laikotarpis. Po dot-com burbulo sprogimo, kurio metu dominavo didžiųjų įmonių akcijos, small-caps fondas patyrė gerokai mažesnį kritimą nuo piko nei S&P 500 fondas: −34 %, palyginti su −45 %. Taigi mažų įmonių akcijos ne per kiekvieną krizę krenta labiau.
Trumpa mintis pusiau ne į temą – šis 2000-2002 m. laikotarpio pavyzdys yra viena iš priežasčių, kodėl small-caps mane domina būtent šiuo metu. Po ilgo dabartinio didžiųjų įmonių dominavimo laikotarpio verta bent pasvarstyti, ar per kitą krizę mažų įmonių akcijų fondai galėtų kristi mažiau.
Grįžtant prie konkretaus Vanguard fondo rezultatų – šie pradinę hipotezę, kad mažų įmonių grąža ir rizika yra aukštesnės, patvirtina tik iš dalies. Rizika – tikrai aukštesnė, bet grąža – ne 🙂
iShares Russell 2000 ETF
Paskutinis JAV fondas, kurio rezultatus apžvelgsiu, – nuo 2000 m. veikiantis pasyvus indeksinis iShares Russell 2000 ETF (IWM).
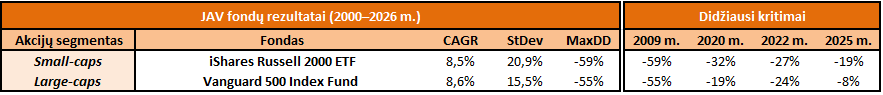
Šis fondas nuo 2000 m. uždirbo 8,5 % metinę grąžą – beveik tiek pat, kiek S&P 500 indeksą sekantis Vanguard fondas, kurio rezultatas siekia 8,6 %.
Tačiau Russell 2000 indeksą sekantis ETF šį rezultatą pasiekė su gerokai didesniais svyravimais: grąžos standartinis nuokrypis siekė 20,9 %, palyginti su 15,5 % didelių įmonių fondo atveju. Taip pat didesniais MaxDD kritimais.
Taigi ir šiame palyginime mažų įmonių grąžos pranašumo nematyti. Pastebima aukštesnė rizika, bet uždarbis beveik toks pats.
2.2 Europos small-caps ETF
O kaip mažų įmonių fondams sekėsi Europoje? Čia small-caps fondai dar gana naujas produktas, todėl iš tiesų ilgo laikotarpio duomenų rasti nepavyksta.
Žemiau pateikiu dviejų iš ilgiausiai veikiančių fondų – Xtrackers MSCI Europe Small Cap UCITS ETF ir iShares STOXX Europe Small 200 UCITS ETF – palyginimą su iShares Core MSCI Europe UCITS ETF, apimančiu dideles ir vidutinio dydžio išsivysčiusių Europos rinkų įmones.
Visų trijų fondų rezultatai lyginami 2008–2026 m. laikotarpiu.
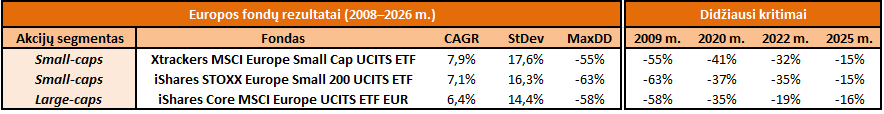
Įdomu, kad šiuo atveju, skirtingai nei ankstesniuose JAV fondų palyginimuose, mažų įmonių grąža Europoje aukštesnė. Nors čia grąžos lyginamos kitu laikotarpiu, tačiau JAV small-caps fondai nuo S&P 500 atsilieka ir 2008-2026 m. laikotarpiu.
2008–2026 m. laikotarpiu iš trijų lyginamų fondų daugiausia uždirbo Xtrackers MSCI Europe Small Cap UCITS ETF, kurio metinė grąža siekia 7,9 %.
Antroje vietoje – iShares STOXX Europe Small 200 UCITS ETF su 7,1 % rezultatu. Tačiau verta atkreipti dėmesį, kad šis fondas iš tiesų investuoja į ne tokias jau ir mažas įmones. Fondo įmonių kapitalizacijos mediana 3,2 mlrd. EUR. Todėl kyla klausimas, ar toks fondas iš tiesų tinkamas vertinant mažų įmonių istorinius rezultatus? Prie šios temos dar grįšiu.
Dideles ir vidutinio dydžio Europos įmones apimantis iShares Core MSCI Europe UCITS ETF atsiliko – jo metinė grąža 2008–2026 m. laikotarpiu siekia 6,4 %.
2.3 Paskutinių 10 metų rezultatai
Prasčiausiai įvairių šalių small-caps fondai atrodo vertinant paskutinių 10 metų rezultatus. Šiuo laikotarpiu large-cap fondai uždirbo daugiau Europoje ir pasaulyje, bet ryškiausias jų pranašumas matomas JAV.
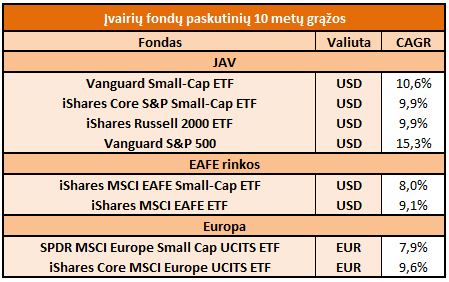
S&P 500 indeksą sekantis Vanguard fondas per paskutinius 10 metų uždirbo 15,3 % metinę grąžą JAV doleriais. Lentelėje pateiktų JAV small-caps fondų rezultatai siekia 9,9–10,6 % – taigi nuo didelių įmonių fondo jie atsilieka maždaug 5 % per metus.
EAFE rinkose skirtumas mažesnis, bet ir čia mažų įmonių fondas atsilieka. iShares MSCI EAFE Small-Cap ETF metinė grąža siekia 8,0 %, o tų pačių rinkų dideles ir vidutinio dydžio įmones apimančio iShares MSCI EAFE ETF – 9,1 %. Skirtumas – 1,1 % per metus.
Europoje rezultatas panašus: SPDR MSCI Europe Small Cap UCITS ETF uždirbo 7,9 % metinę grąžą eurais, o iShares Core MSCI Europe UCITS ETF – 9,6 %. Mažų įmonių fondas atsiliko 1,7 % per metus.
3. Ar small-caps fondai gerai atspindi mažų kompanijų grąžą?
Taigi dažnu atveju įvairių small-caps fondų grąža nėra įspūdinga.
Nagrinėtų JAV fondų rezultatuose aiškaus mažų įmonių grąžos pranašumo nematyti. Nors Europoje mažų įmonių fondai aplenkė dideles ir vidutines įmones apimantį fondą nuo 2008 m., tačiau per paskutinius 10 metų visi fondai atrodo prastai.
Kodėl? Gal mažų įmonių akcijos iš tiesų yra prastesnis akcijų porūšis, pasižymintis žemesne grąža ir aukštesne rizika. Arba tiesiog pasitaikė nesėkmingas laikotarpis?
Kita vertus – gal minėti small-caps fondai iš tiesų neatspindi tikrosios pamatinės mažų įmonių grąžos. Gal populiarūs small-caps fondai iš viso nėra tinkamas instrumentas investavimui?
Įmanoma, kad iš tiesų mažųjų kompanijų akcijos nėra tokios blogos, kaip atspindi fondų rezultatai, bet šių fondų sudarymo ir valdymo taisyklės dalį mažų įmonių grąžos „pameta“. Arba apskritai iš tiesų į mažas įmones netgi neinvestuoja.
3.1 Small-caps fonduose daugiausia pinigų tenka didesnėms mažoms įmonėms
Tarkime, noriu savo portfelyje turėti pačių smulkiausių JAV įmonių akcijų ir pasirenku populiarų Russell 2000 indeksą sekantį Vanguard Russell 2000 ETF. Šį indeksą sudarančių kompanijų kapitalizacijos mediana yra 1,1 mlrd. USD – kas jau savaime nėra tokia jau ir maža įmonė.
Bet kadangi indeksas sudaromas pagal kapitalizacijos svorius (capitalization-weighted), didesnėms įmonėms skiriama daugiau pinigų. Mažiausių kompanijų fonde gali būti daug, bet jų įtaka bendram rezultatui – nedidelė.
Vanguard pateikia ir papildomus duomenis – pagal fondo investicijų svorius apskaičiuotą kapitalizacijos medianą, kuri šiuo metu siekia apie 3,6 mlrd. USD. Šis skaičius reiškia, kad maždaug pusė fondo investicijų į akcijas tenka įmonėms, kurių kapitalizacija didesnė už šią ribą, ir pusė – mažesnėms.
Kas reiškia, kad pasirenkant tokį Russell fondą iš tiesų pusė pinigų investuojama į didesnes nei 3,6 mlrd. USD kompanijas.
Russell fondas nėra išimtis, veikiau – taisyklė.
Pavyzdžiui, populiariausi Europos small-caps ETF dažnai seka MSCI Europe Small Cap arba STOXX Europe Small 200 indeksus. Šiuos indeksus sudarančių įmonių kapitalizacijos medianos siekia atitinkamai 1,31 mlrd. EUR ir 3,2 mlrd. EUR. Abiem atvejais irgi taikoma capitalization-weighted pozicijų svorių metodologija.
Šaržuojant, investuodamas į Europos mažas įmones per vieną iš populiariausių ETFs, realiai investuoji daugiausiai į „Maxima Grupė“ dydžio įmones. Čia ne kokia AB „Neo Finance“ (įmonė, valdanti „Paskolų klubo“ P2P platformą), kurios akcijomis prekiaujama Baltijos First North biržoje.
Pirmuoju atveju, investuojant į „Maxima Grupė“ dydžio įmones, ar tai kažkuo išskirtinai rizikingi verslai, už kuriuos rinkoje logiška tikėtis aukštesnio uždarbio? Dažnu atveju – ne. Tik antruoju atveju, „Neo Finance“ atveju, šios akcijos tikėtina grąža protingoje rinkoje vidutiniškai turėtų būti aukštesnė – kaip ir rizika.
Jeigu rinkdamasis small-caps noriu investuoti būtent į smulkiausias kompanijas, pasižyminčias aukščiausia rizika, tai įprastas kapitalizacijos svoriais sudarytas small-caps fondas tokiam uždaviniui nebūtinai yra tinkamas instrumentas.
Tokiuose fonduose didžioji pinigų dalis bus nukreipta į didžiausias mažų įmonių segmento įmones. Taip pat gali visiškai neapimti micro-caps segmento, o būtent šio segmento įmonės teoriškai turėtų pasižymėti aukščiausia grąža.
Bet tai ne vienintelis small-caps fondų trūkumas.
3.2 Kiti rinkos dalyviai small-caps fondus „apibėga“
Kitas trūkumas – iš anksto žinomos indeksų taisyklės leidžia kitiems rinkos dalyviams numatyti, kuo indeksiniai fondai turės prekiauti.
Vėl imkime kaip pavyzdį populiariausią JAV small-caps indeksą – Russell 2000. Kaip šis sudaromas? Supaprastintai, iš 3000 didžiausių JAV įmonių atmetamas pirmas tūkstantis didžiausių, o likusios sudaro Russell 2000 indeksą. Įmonių svoriai indekse nustatomi pagal laisvai prekiaujamų akcijų kapitalizaciją.
Šio Russell 2000 indekso sudėtis pagal iš anksto numatytas taisykles periodiškai peržiūrima: vienos įmonės įtraukiamos, kitos pašalinamos. Kodėl tai svarbu?
Aktyvūs prekeiviai gali iš anksto prognozuoti, kurias akcijas indeksiniai fondai pirks ir kurias parduos. Tuomet būsimas indekso naujokes jie gali nusipirkti anksčiau, o šalinamas akcijas parduoti dar prieš indeksinių fondų prekybą. Tai vadinamasis indeksų pokyčių arbitražas, dar žinomas pavadinimu „front-running“.
Rinkose tokiu arbitražu užsiimančių hedge fondų yra ne vienas. Indeksiniams fondams tai reiškia prastesnes kainas: akcijas tenka pirkti jau pabrangusias, o parduoti – jau atpigusias. Dalį grąžos „pavagia“ aktyvieji investuotojai.
Įvairių tyrimų duomenimis, dėl šių paslėptų kaštų Russell 2000 indekso, kaip ir jį sekančių fondų, metinė grąža yra apie 0,5-1,5 % per metus mažesnė nei galėtų būti. Kiek tiksliai – pasakyti neįmanoma.
Nors tikslios „front-running“ neigiamos įtakos fondų rezultatams apskaičiuoti neįmanoma, bet kuo didesnis skaičius įmonių sudaro fondą ir kuo dažniau kinta fondo sudėtis – ypač jei fonde daug nelikvidžių įmonių – tuo didesnė neigiama įtaka.
Dėl šių priežasčių atviras klausimas, ar investavimas į small-caps ir micro-caps įmonių segmentą per ETFs yra tinkama investavimo strategija apskritai.
3.3 Pašalinimo ir įtraukimo taisyklių logika
Yra dar viena priežastis, kodėl man įvairių small-caps fondų tinkamumas investavimui kelia klausimų. Tai įmonių įtraukimo ir pašalinimo taisyklės.
Pasyvių small-caps fondų sekamų indeksų sudėtis periodiškai peržiūrima. Įtraukiamos kriterijus atitinkančios įmonės, pašalinamos nebeatitinkančios. Pavyzdžiui, Russell 2000 indekso įmonės, kaip ir daugelio kitų small-caps indeksų atveju, pašalinamos, kai tampa per didelės arba per mažos.
Bet ar pardavimas vien dėl dydžio kriterijaus peržengimo yra geriausias sprendimas kuo aukštesnės grąžos siekiančiam investuotojui? Abejotina.
Pavyzdžiui, 2008 m. tyrime „Long-Term Impact of Russell 2000 Index Rebalancing“ autoriai palygino iš Russell 2000 akcijų sudarytus ir toliau laikomus portfelius su kasmet atnaujinamu indeksu.
1979–2004 m. imtyje laikomi portfeliai (kurių sudėtis nėra nuolatos atnaujinama) indeksą aplenkė vidutiniškai 2,22 procentinio punkto per vienus metus ir 17,29 procentinio punkto per penkerius metus. Pastarasis skaičius yra penkerių metų sukauptos grąžos skirtumas, o ne metinė grąža.
Iš tiesų, jei strategijos tikslas yra laikyti rizikingas mažas įmones kol rinkoje jų rizika yra perkainojama, tai nėra taip jau akivaizdu, ar geriausia strategija yra mechaniškas tokių įmonių pardavimas remiantis įmonės dydžio kriterijumi. Šis įmonės rizikos perkainojimas, tikėtina, nėra vienerių metų procesas.
Dauguma ekonominių kriterijų yra nepaprastai inertiški, klausimas, ar geriausia įmonę parduoti vien todėl, kad ji tapo per didelė indeksui.
Atitinkamai, įmonei sumažėjus iki apatinės indekso ribos, automatinis pardavimas irgi nebūtinai yra geriausias sprendimas. Juk šios įmonės rizika, matyt, kaip tik yra išaugusi, jei rinka protinga, tai tikėtina grąža – irgi.
Įdomu, kad anksčiau minėtas Dimensional US Micro Cap fondas, pakankamai sėkmingai veikiantis nuo 1982 m., tokių griežtų įmonių įtraukimo ir pašalinimo taisyklių netaiko. Man toks lankstumas atrodo logiškas.
O viena iš S&P 500 ir kitų large-cap fondų sėkmės priežasčių neabejotinai yra faktorius, kad tokie fondai perka sėkmingiausias įmones ir šias ilgą laiką laiko, leisdami investicijai augti. Juk didelę dalį bendro akcijų rinkos turto prieaugio istoriškai sukuria nedidelis skaičius pačių sėkmingiausių verslų.
Todėl gali būti, kad small-caps fondų griežtos rebalansavimo taisyklės iš dalies gali užprogramuoti šių fondų underperformance ir tinkamai neatskleisti realaus mažų kompanijų pranašumo.
3.4 Apibendrinant small-caps fondų trūkumus
Istoriniuose fondų duomenyse bandau rasti patvirtinimą arba paneigimą hipotezės, kad mažų kompanijų akcijos uždirba daugiau. Vienareikšmio atsakymo nerandu: nagrinėtų JAV small-caps fondų pranašumo nematyti. Tik Europoje pasirinktu laikotarpiu jis yra.
Tačiau kyla klausimas: ar šie prastoki fondų rezultatai yra mažų įmonių akcijų nepakankamai aukštos grąžos rezultatas, ar, bent jau iš dalies, yra netinkamo fondų sudarymo ir valdymo taisyklių pasekmė?
Small-caps fondai turi tris didžiulius trūkumus: (i) investuoja daugiausiai į iš tiesų dideles įmones, (ii) patiria nuostolius dėl „front-running“, (iii) rebalansavimo strategijos kelia abejonių.
Dėl šių trūkumų kyla klausimas, ar small-caps fondai yra tinkamas investavimui instrumentas apskritai.
Gal todėl istoriniuose fondų duomenyse rasti mažų akcijų pranašumus patvirtinančių įrodymų taip sunku? Ir nebūtinai šių fondų prastoki rezultatai yra įrodymas, kad už small-caps papildomą riziką investuotojai nėra kompensuojami: jei kreivą instrumentą pasirenki – pats kaltas.
4. Istorinių backtestų duomenys
Kadangi nagrinėtų small-caps fondų rezultatai vienareikšmio atsakymo neduoda, pamėginsiu jo ieškoti kituose šaltiniuose – istoriniais akcijų rinkų duomenimis paremtuose backtestuose.
Šie duomenys leidžia palyginti skirtingo dydžio įmonių akcijų grąžą per gerokai ilgesnius laikotarpius, nei veikia dauguma fondų. Tačiau tai teoriniai portfelių rezultatai, o ne realiai investuotojų uždirbta grąža. Neatsižvelgiama į fondų valdymo bei prekybos kaštus ir realų likvidumą rinkoje.
4.1 Istoriniai duomenys – aiškaus small-cap pranašumo nematyti
Yra gausybė tyrimų small-caps tema, tačiau aš remsiuosi CFA Institute Research Foundation išleisto darbo „Exponential Wealth: Centuries of Stock and Bond Returns“ (2026) duomenimis.
Šioje publikacijoje nagrinėjama JAV akcijų grąža 1926–2025 m., įmones suskirsčius į grupes pagal jų rinkos kapitalizaciją. Tiksli metodologija detaliai aprašyta straipsnyje, bet esmę puikiai atskleidžia ši lentelė:
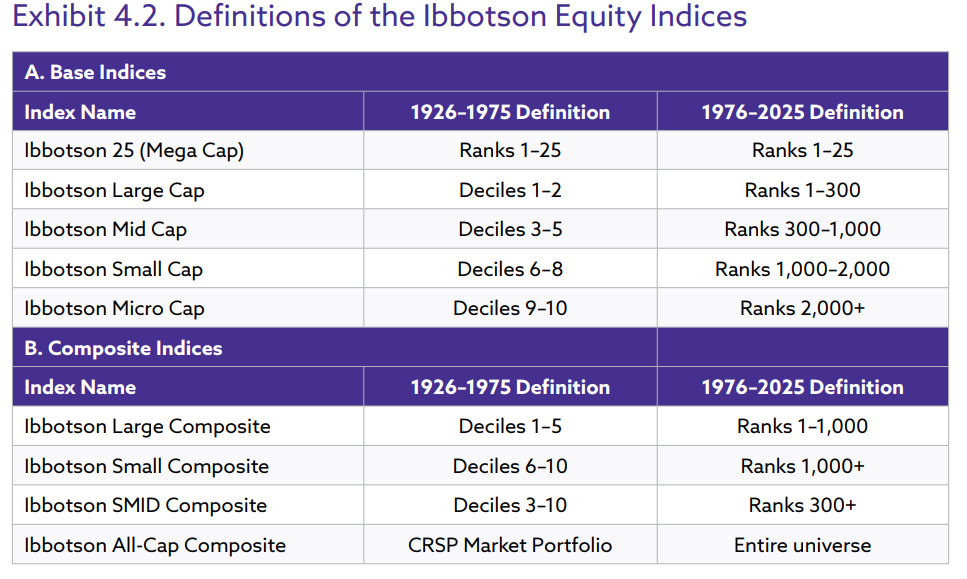
Remiantis šiuo skirstymu ir publikacijoje pateiktais grąžos duomenimis, sudaryta ši lentelė, kurioje palyginta kiekvieno dydžio įmonių CAGR metinė grąža per visą 1926-2025 m. laikotarpį ir abi jo puses – 1926–1975 m. bei 1976–2025 m.
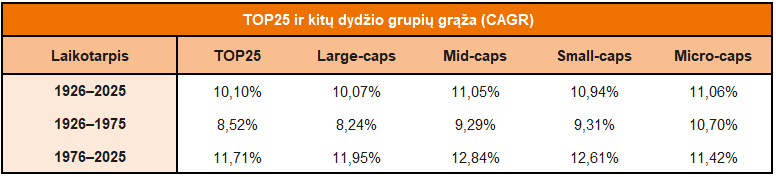
Vertinant šiuos duomenis, sunku įžvelgti paprastą taisyklę, kad kuo mažesnė įmonė, tuo aukštesnė jos akcijų grąža.
Per visą 1926–2025 m. laikotarpį TOP 25 didžiausių kompanijų metinė grąža siekė 10,10 %, o large-caps – 10,07 %. Mažesnių įmonių grupės uždirbo daugiau: mid-caps grąža buvo 11,05 %, small-caps – 10,94 %, o micro-caps – 11,06 %. Taigi pastebimas nedidelis mažesnių įmonių pranašumas.
Tačiau daug aiškesnis mažų įmonių pranašumas matomas pirmojoje šimtmečio pusėje, 1926–1975 m. Tuomet small-caps ir micro-caps uždirbo atitinkamai 9,31 % ir 10,70 % per metus, o TOP 25 ir large-caps – 8,52 % ir 8,24 %.
Antrojoje pusėje, 1976–2025 m., nuoseklaus ryšio tarp įmonių dydžio ir grąžos nebelieka. Geriausiai sekėsi mid-caps, uždirbusioms 12,84 % per metus, po jų – small-caps su 12,61 %. TOP 25 grąža siekė 11,71 %, large-caps – 11,95 %, o micro-caps – 11,42 %. Pačios mažiausios įmonės šiuo laikotarpiu uždirbo mažiausiai.
4.2 Mažų kompanijų rizika aukštesnė
Grąžos palyginimas vienareikšmio atsakymo neduoda, tačiau vertinant riziką vaizdas gerokai aiškesnis: mažesnių įmonių portfeliai svyravo daugiau ir daugeliu didelių rinkos nuosmukių metų patyrė didesnius nuostolius.
Čia riziką vertinu pagal du kriterijus – grąžos svyravimus ir nuostolius prasčiausiais kalendoriniais metais. Jie neapima visų investavimo rizikų, bet leidžia palyginti, su kokiais svyravimais ir praradimais istoriškai teko susidurti investuotojams.
Pradžiai apie svyravimus. Lentelėje žemiau pateikiamas metinis grąžos standartinis nuokrypis, apskaičiuotas iš mėnesinių grąžų. Rezultatai palyginami per visą šimtmetį ir abi jo puses.
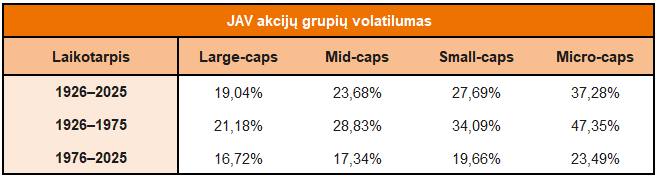
Mažesnių įmonių portfeliai svyravo daugiau tiek per visą šimtmetį, tiek abiem atskirais laikotarpiais. Vis dėlto 1976–2025 m. visų grupių svyravimai buvo mažesni nei 1926–1975 m., o skirtumai tarp grupių sumažėjo.
Kitoje lentelėje pateikiama kiekvienos įmonių dydžio grupės grąža prasčiausiais rinkoms metais. Atrinkti visi 1926–2025 m. laikotarpio metai, kai bent vienos grupės kalendorinių metų grąža buvo −20 % arba mažesnė.
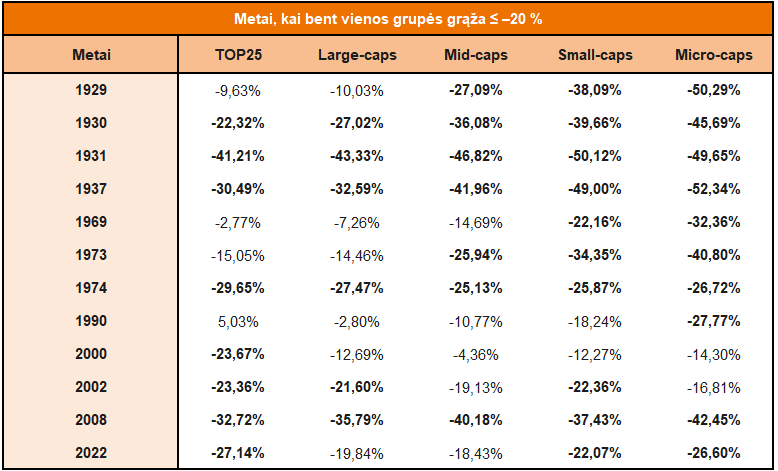
Matyti, kad daugeliu didelių nuosmukių metų mažų ir ypač pačių mažiausių įmonių akcijos patyrė didesnius nuostolius nei didžiųjų įmonių akcijos.
Kai large-caps per metus atpigdavo bent 20 %, small-caps dažnai krisdavo dar labiau. Bet ši taisyklė neveikia atvirkščiai – kai small-caps smarkiai krenta, large-caps nebūtinai patiria didelius nuostolius.
Taigi pagal abu čia nagrinėjamus kriterijus mažesnių įmonių portfeliai istoriškai buvo rizikingesni. Jų investuotojams teko susidurti su didesniais svyravimais ir skaudesniais nuostoliais prastais rinkos metais.
4.3 Small-caps pasižymi cikliškumu
Nors duomenyse tvirtas ir nuolatinis small-caps grąžos pranašumas nėra matomas, tačiau svarbu pastebėti ir rinkose vyraujantį cikliškumą. Vienais dešimtmečiais pirmauja didžiausių kompanijų, kitais – mažų ir mikro įmonių akcijos.
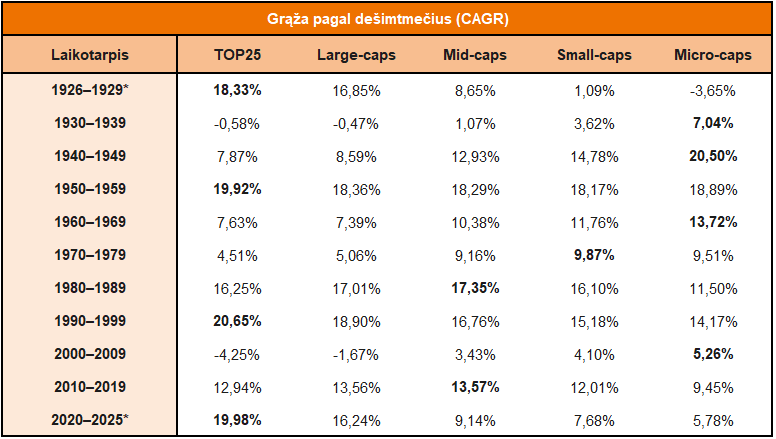
Pavyzdžiui, 1990–1999 m. small-caps ir micro-caps uždirbo atitinkamai 15,18 % ir 14,17 % per metus. Rezultatai puikūs, tačiau TOP 25 didžiausių kompanijų grąža buvo dar aukštesnė – 20,65 %.
Kitą dešimtmetį situacija apsivertė. 2000–2009 m. TOP 25 grupei buvo vadinamasis prarastasis dešimtmetis: metinė sudėtinė grąža siekė −4,25 %. Tuo tarpu small-caps uždirbo 4,10 %, o micro-caps 5,26 % per metus.
Panašus skirtumas matomas ir 1930–1939 m., kai didelių įmonių akcijų grąža buvo neigiama, o mažesnių – teigiama. Buvo ir tokių dešimtmečių, kaip 1940–1949 m. ar 1960–1969 m., kai didelių kompanijų rezultatai buvo neblogi, tačiau mažesnių įmonių – geresni.
Galiausiai prieiname prie dviejų naujausių lentelėje išskirtų laikotarpių – 2010–2019 m. ir 2020–2025 m. Būtent šie naujausi duomenys formuoja dabartinį rinkose vyraujantį požiūrį, kad didžiausių kompanijų akcijos yra geriausias pasirinkimas.
Kalbos apie small-caps premijos mirtį ir didelių įmonių pranašumą didžiąja dalimi paremtos būtent šių dviejų naujausių laikotarpių duomenimis. Per pirmąjį iš jų TOP 25 grupės akcijų uždarbis siekė 12,94 %, o per antrą net 19,98 %. Ir gerokai lenkė mažesnių įmonių akcijų rezultatus.
Nes micro-caps 2010-2019 m. laikotarpiu uždirbo 9,45 %, o per paskutinius kelerius metus 2020-2025 m. laikotarpiu vos 5,78 % ir tragiškai atsilieka nuo large-caps įmonių segmento tuo pačiu periodu. Panašiai per šį laikotarpį prastai sekasi ir small-caps.
Šie mažesnėms įmonėms santykinai nesėkmingi pastarieji keliolika metų daro didelę įtaką ir jų grąžos pranašumui per visą šimtmetį. Tačiau iš jų dar negalima spręsti, kad didelių įmonių pranašumas išliks amžinai. Praeityje lyderiai keitėsi ne kartą.
Jeigu ateityje small-caps vėl ilgą laiką uždirbtų daugiau, ilgalaikis grąžos palyginimas pasislinktų jų naudai. Tokiu atveju vėl pasipiltų įvairūs tyrimai, „pagrindžiantys“ small-caps premijos egzistavimą, kaip dabar rašomi darbai apie mažų įmonių rizikos premijos mirtį.
Ar tai realu?
5. Kur pradingo small-cap premija?
Norint svarstyti, ko iš small-caps galima tikėtis ateityje, pirmiausia verta suprasti, kodėl pastaruosius keliolika metų šių akcijų grąža atsilieka nuo didelių įmonių.
Vieno aiškaus atsakymo nėra. Tačiau yra bent keletas galimų paaiškinimų.
5.1 Small-caps premija išarbitražuota
Vienas dažnai minimų paaiškinimų, kur pradingo mažų įmonių pranašumas – efektyvi rinka.
Pagal šią hipotezę, apie 1981 m. pasirodžius įvairiems akademiniams tyrimams ir visiems „sužinojus“ apie aukštesnę small-caps įmonių grąžą, rinkoje dėl per didelės paklausos ir pinigų antplūdžio į tokias kompanijas ir jų fondus small-caps rizikos premijos nebeliko – šis pranašumas buvo išarbitražuotas.
Man šis paaiškinimas atrodo įtikimas. Ne kartą esu rašęs, kad rinkose kainas veikia ne tik įmonių perspektyvos ir „protinga rinka“, bet ir populiarumas bei reklama. Jeigu mažų įmonių akcijos kuriam laikui tapo madinga investicija, jų ankstesnis patrauklumas galėjo sumažėti.
Tačiau tai nereiškia, kad toks pokytis turėtų būti amžinas. Mano nuomone, rinkos yra nepaprastai cikliškos: geri rezultatai pritraukia dėmesį ir pinigus, o ilgas atsilikimas juos atbaido.
Todėl visai įmanomas ir priešingas procesas. Po ilgo large-caps dominavimo investuotojai gali vis labiau vaikytis didžiųjų kompanijų akcijų ir prarasti susidomėjimą mažosiomis. Jei dėl to mažų įmonių akcijos taptų pigesnės, palyginti su jų fundamentalia verte, jų tikėtina grąža galėtų padidėti.
Galiausiai, jei rinkos efektyvios, ilguoju laikotarpiu gi būtent mažų įmonių akcijos turėtų uždirbti daugiau.
5.2 Gal small-caps jau ilgą laiką tiesiog nesiseka?
Kitas galimas paaiškinimas, kodėl pastaraisiais dešimtmečiais stebimas mažų įmonių atsilikimas, yra gerokai paprastesnis – bad luck. Gal small-caps tiesiog nepasisekė?
Primenu, ką rašiau aukščiau – rizikingų investicijų atveju aukštesnė grąža nėra garantuota. Tikėtina grąža yra aukštesnė, bet yra skirtumas tarp tikėtinos grąžos ir realizuotos grąžos.
Tikėtina grąža nusako, ko investuotojai galėjo pagrįstai tikėtis prieš sužinodami, kaip viskas susiklostys. Realizuota grąža – tai, ką jie iš tikrųjų uždirbo. Šie rezultatai gali gerokai skirtis, net ir per ilgą laikotarpį.
Pavyzdžiui, mažų įmonių akcijos galėjo būti įkainotos taip, kad siūlytų aukštesnę tikėtiną grąžą, tačiau pačioms įmonėms sekėsi prasčiau, nei investuotojai laukė. Didžiosios kompanijos tuo pat metu galėjo viršyti lūkesčius. Tokiu atveju istorinė grąža nebūtinai parodytų, kuri investicija iš pradžių buvo patrauklesnė.
Tokį paaiškinimą pateikia tyrimas „Resurrecting the Size Effect: Firm Size, Profitability Shocks, and Expected Stock Returns“. Autoriai kelia hipotezę, kad mažų įmonių atsilikimą po 1980-ųjų galėjo lemti neigiami netikėti pelningumo pokyčiai, o didžiųjų kompanijų rezultatus sustiprinti – teigiami.
Paprastai tariant, mažos įmonės uždirbo mažiau, nei buvo tikėtasi, o didelės – daugiau. Tyrime nagrinėjamas 1963–2014 m. laikotarpis. Aš laikau tai įdomia hipoteze, tačiau jokiu būdu neteigiu, kad tyrimas tai įrodo.
5.3 Didžiųjų kompanijų akcijas brangina pasyvūs pinigų srautai
Trečioji priežastis, galinti paaiškinti prastus mažų įmonių rezultatus pastaraisiais metais, yra neelastingų rinkų hipotezė ir augantis pasyvaus investavimo populiarumas.
Šią hipotezę nagrinėja kai kurie tyrimai, apie tai rašiau neseniai įraše „Pasyvaus investavimo era keičia rinkas“. Pagrindinė mintis: pinigų srautai gali reikšmingai paveikti akcijų kainas net tada, kai įmonių fundamentalūs rodikliai nesikeičia.
Remiantis šia teorija dėl rinkoje dominuojančių pasyvių investavimo strategijų ir instrumentų mažėja visos rinkos, bet ypač didžiausių kompanijų akcijų, kainų elastingumas. Didžiausių todėl, kad jų akcijų didžiausia dalis valdoma pasyvių fondų ir kainai nejautrių investuotojų. Tuo tarpu santykinai mažesnė nedidelių kompanijų dalis valdoma pasyvių akcininkų.
Todėl įmonių akcijų kainos, ypač didelių įmonių, kurių didelė dalis valdoma pasyvių fondų, daug jautriau (volatiliau) reaguoja į bet kokius pinigų srautus, nes nėra pakankamai aktyvių investuotojų, kurie „sugertų“ kainos svyravimus.
Kai pinigai plūsta į rinką, tai reikia geroko kainos padidėjimo, kol kurie nors iš esamų pasyvių akcininkų, nelinkusių vertinti fundamentalių įmonės rezultatų, galiausiai sutinka dalį įmonės akcijų parduoti. Tai ir reiškia mažesnį elastingumą.
Net jei ši hipotezė teisinga, trumpuoju ir vidutiniu laikotarpiu tikėtinas ir tolimesnis large-caps akcijų dominavimas, nes nėra jokių ženklų, kad pasyvaus investavimo populiarėjimo tempai greitu metu mažėtų, tačiau amžinai taip nebus.
Kai rinkose bus panika, o ši visada anksčiau ar vėliau būna, pasyvūs pinigų srautai užsimanys palikti akcijų turto klasę, bet kitoje sandorio pusėje nebus pirkėjo, nes aktyvių žaidėjų rinkoje lieka vis mažiau.
Tokiu atveju tų įmonių akcijų kainos, kurios pasižymi didžiausiu neelastingumu ir prieš tai brango labiausiai (o tai kaip taisyklė yra didžiausios įmonės rinkoje), galėtų patirtų ir skaudžiausią akcijų kainų korekciją.
Ar taip kada nors nutiks – tikrai nesu tikras, bei nėra jokių priežasčių manyti, kaip taip galėtų nutikti artimiausiu metu. Tačiau ši hipotezė suteikia dar vieną priežastį abejoti, ar pastarųjų keliolikos metų large-caps pranašumą galima tiesiog pratęsti į ateitį amžinai.
6. Reziumė
Protingoje rinkoje mažų įmonių akcijų grąža, kaip ir rizika, turėtų būti aukštesnė. Kita vertus – duomenys reikšmingos aukštesnės grąžos hipotezės nepatvirtina. Ypač paskutinius kelerius dešimtmečius. Kodėl?
Kalbant apie realiai veikiančių small-caps fondų rezultatus, tai šie veikia dar gana neseniai. Nagrinėti JAV fondai per savo veiklos laikotarpius large-caps fondų neaplenkė. Tik Europoje small-cap fondai uždirbo šiek tiek daugiau. Vis dėlto paskutinius 10 metų mažų įmonių akcijas sekantys fondai atsiliko visur – JAV, Europoje ir pasaulyje.
Tačiau šie prastoki fondų rezultatai nebūtinai tiksliai atskleidžia tikrąjį mažų įmonių akcijų grąžos potencialą, ypač smulkiausių iš jų. Populiarūs small-caps fondai iš tiesų investuoja į gana dideles įmones ir patiria „front-running“ kaštus. Todėl dalį nuviliančių rezultatų gali lemti pasirinktas netinkamas investavimo instrumentas.
Kalbant apie istorinius backtestų duomenis, apimančius gerokai ilgesnį laikotarpį, šie rodo small-caps pranašumą per visą šimtmetį, tačiau jis nėra pastovus. Pirmojoje laikotarpio pusėje ypač gerai sekėsi pačioms mažiausioms įmonėms. Antrojoje aiškaus ryšio tarp įmonių dydžio ir grąžos nebeliko, o pastaruosius keliolika metų ryškiai dominavo didžiausios kompanijos.
Kodėl? Galimos kelios priežastys – small-caps premija dingo išpopuliarėjus įvairiems small-caps fondams. Arba tiesiog paskutiniais dešimtmečiais small-caps nepasisekė.
Dar viena galima hipotezė – augantis pasyvaus investavimo populiarumas yra pastarųjų keliolikos metų prastų small-caps rezultatų kaltininkas.
Yra šią hipotezę pagrindžiančių tyrimų. Teigiančių, kad dėl pasyvių pinigų srautų mažėja visos rinkos elastingumas, bet labiausiai tų kompanijų, kurios indeksuojamos daugiausiai. Kadangi daugiausiai indeksuojamos didžiausios kompanijos, į šių kompanijų akcijas plūsta didžiausia dalis pasyvių pinigų srautų, neproporcingai auga jų kainos ir tai paaiškina pastaruosius keliolika metų stebimą large-caps vs small-caps pranašumą.
Paskutinis galimas paaiškinimas, kuris man neatrodo įtikinamas – gal rinkos iš tiesų nėra protingos? Gal rinkos veikia neefektyviai, o small-caps akcijos iš tiesų yra prastesnis akcijų porūšis, ilguoju laikotarpiu pasižymintis aukštesne rizika ir žemesne grąža.
Tačiau aš tuo netikiu, manau, kad rinka nepaprastai protinga. Netikite? Pabandykite aplenkti. Todėl man sunku patikėti, kad pastaruosius 15 metų stebimas small-caps atsilikimas yra rinkų neefektyvumo įrodymas, o large-caps amžinai uždirbs daugiau.
Šiuo metu rinkoje vyrauja dvi plačiai paplitusios nuomonės: (i) didelių įmonių grąža yra pati aukščiausia ir tai saugiausia investicija, (ii) rinkos vidurkio, rezultato, kurį nustato šių didžiųjų įmonių grąža, neįmanoma aplenkti – rinkos per daug efektyvios.
Bet abi šios tezės vienu metu negali būti teisingos. Arba rinka yra protinga ir small-caps yra rizikingesnė investicija su aukštesne grąža, arba small-caps grąža mažesnė, bet rinka nėra protinga.
Kadangi aš manau, kad rinkos yra protingos, dėl visų paminėtų priežasčių man atrodo, kad small-caps savo portfelyje derėtų turėti. Tik klausimas, koks geriausias būdas į šitokias akcijas investuoti? Labai abejoju, ar populiariausi small-caps pasyvūs ETFs šiuo atveju yra tinkamas pasirinkimas, bet dar nežinau, koks kitas variantas galėtų būti tinkamas.
Gal ateityje sugalvosiu? Ateityje prie šios temos dar grįšiu.
Yra tas posakis – „if something cannot go on forever, it will stop“. Nėra fundamentalių priežasčių manyti, kad būtent large-caps akcijos turėtų amžinai aukščiausią grąžą užtikrinti.
Finansų rinkoms būdingas cikliškumas, o praeityje yra buvęs ne vienas laikotarpis, kai small-caps investiciniam portfeliui suteikė didžiulės diversifikacinės naudos.
Todėl visai gali būti, kad šiuo metu pats laikas investicinius portfelius, sudarytus daugiausia iš didžiausių kompanijų, diversifikuoti įtraukiant ir mažesnių kompanijų akcijų.
Įspėjimas:
Šiame įraše pateikiama informacija nėra ir neturėtų būti suprantama kaip investavimo rekomendacija. Straipsnyje pateikiama informacija yra bendro informacinio pobūdžio ir neturėtų būti naudojama investavimo sprendimams priimti.
Pateikiama informacija yra asmeninė autoriaus nuomonė, tai nėra skatinimas įsigyti minimas finansines priemones.
Autorius nėra kvalifikuotas investavimo konsultantas ir neturi licencijos teikti investavimo rekomendacijoms.
Autorius gali būti asmeniškai investavęs į straipsnyje minimas finansines priemones.
Pateikiama informacija yra nekomercinio pobūdžio. Tinklapio autorius neturi jokių sąsajų su finansinių priemonių leidėjais, negauna jokių reklamos ar partnerystės (angl. affiliate) pajamų.
Plačiau skaityti: Informacijos atskleidimas
Ačiū.