Kai faktai pasikeičia, išmintinga keisti ir savo nuomonę. Ar bent jau į naujus faktus atsižvelgti.
Jau daugelį metų, remiantis tvirtais įrodymais, pasyvus investavimas yra išmintingiausia investavimo strategija. Rimtų argumentų prieš ilgą laiką nebuvo. Tačiau galbūt ateina laikas persvarstyti kai kurias pasyvaus investavimo dogmas?
Teoriškai, pasyvus investavimas neturėtų nustatinėti kainų rinkoje. Pasyvus investuotojas turėtų būti kainos priėmėjas („price taker“), bet ne jos formuotojas („price maker“). Tikrąsias kainas turėtų atrasti aktyvūs investuotojai, o pasyvieji – tiesiog pirkti akcijas šiomis jau jų nustatytomis kainomis.
Bet kaip aktyvūs rinkos dalyviai gali nustatyti akcinių bendrovių kainas biržose, jeigu pačių aktyvių investuotojų rinkoje paprasčiausiai nebelieka? Tokiu atveju pasyvūs pinigų srautai pradeda kainas veiki tiesiogiai. Taip pasyvus investuotojas iš „price taker“ nejučiomis virsta „price maker“.
Jau daugelį metų pinigai juda viena kryptimi – į pasyvius fondus, tuo tarpu aktyvių valdytojų rankose esanti turto dalis nuosekliai ir sparčiai traukiasi.
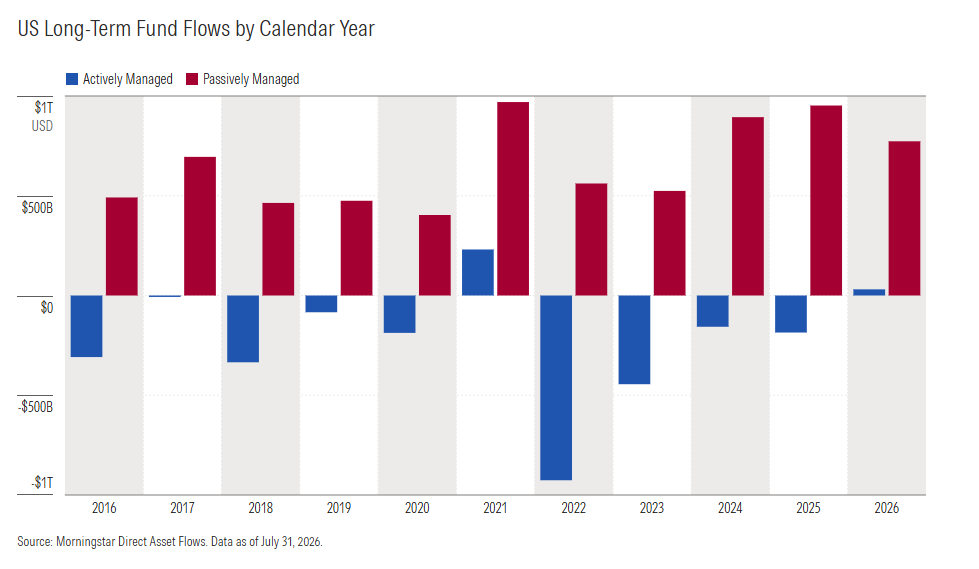
Nors sunku tiksliai pasakyti, kokia pasaulinės akcijų rinkos dalis šiuo metu valdoma pasyviai, JAV rinkoje jau daugiau nei 50 % fondų yra pasyvūs. Kitur pasyvių investavimo strategijų populiarumas taip pat sparčiai auga.
Kai pasyvaus investavimo šalininkai (tarp kurių ilgą laiką neabejotinai buvau ir aš, o dabar… vis dar esu, nors jau su tam tikromis abejonėmis) giria šią strategiją remdamiesi istoriniais duomenimis, svarbu suprasti vieną dalyką: remiantis istoriniais duomenimis, pasyvus investavimas neabejotinai yra geriausias pasirinkimas, bet tokioje rinkoje, kurioje pasyvus investavimas nėra dominuojanti jėga!
Tuo tarpu duomenų, ar pasyvus investavimas tinkamiausia strategija, kai didžioji dalis rinkos valdoma remiantis tokiomis strategijomis – tiesiog nėra. Jei praeityje pasyvus investavimas sudarė tik mažą ir nereikšmingą rinkos dalį, tai dabar jis ir tampa visa akcijų rinka ir pradeda diktuoti kainas.
Šiuo įrašu nesiekiu niekam įrodyti, kad pasyvaus investavimo strategijos reikėtų atsisakyti. Pats ir toliau į akcijas investuoju per pasyvius rinką sekančius ETFs. Veikiau noriu apgalvoti, su kokiomis rizikomis gali tekti susidurti ateityje.
1. Pasyvus investavimas ir rinkų elastingumas (makro lygmuo)
Pasyvaus investavimo revoliucija kilo iš finansų teorijos, teigiančios, kad rinka yra efektyvi.
Remiantis šiomis teorijomis, akcijų kainos atspindi būsimų dividendų dabartinę vertę. Jei niekas nesikeičia dėl fundamentalių priežasčių, įmonių akcijų kainos neturėtų keistis vien dėl to, kad kažkas jas pirko ar pardavė.
Kitaip tariant, jei į rinką ateina nauji pinigai, bendra akcijų rinkos vertė neturėtų pasikeisti. Tai turėtų užtikrinti aktyvūs rinkos dalyviai (arbitražuotojai), kurie akcijas pardavinėtų, jei nauji pinigai jas per daug išbrangintų.
Tačiau realybėje situacija tampa kitokia. Pinigų srautai daro didžiulę įtaką kainoms, net jei įmonių fundamentalūs rodikliai nekinta.
Žymus darbas šia tema – Xavier Gabaix ir Ralph Koijen 2021 m. tyrimas „The inelastic market hypothesis“. Šiame autoriai, remdamiesi sudėtinga metodologija, įrodinėja, kad realybėje rinkos nėra elastingos: 1 į rinką atėjęs doleris visos akcijų rinkos vertę padidina maždaug 5 doleriais.
Kas yra rinkų elastingumas?
Kas tas elastingumas ir kodėl šis yra svarbus?
Elastingumas apibrėžia, kaip stipriai keičiasi bendra akcijų rinkos vertė, kai į ją nukreipiami nauji pinigų srautai. Tradiciniuose modeliuose (pvz., efektyvios rinkos teorijoje, kuria paremta visa pasyvaus investavimo doktrina) daroma prielaida, kad rinkos elastingumas yra begalinis. Tai reiškia, kad naujų pinigų srautų įtaka kainai artima nuliui.
Pagal šią klasikinę teoriją, net ir atėjus 1 mlrd. (ar 10 trln.) dolerių naujų pinigų srautui į bendrą rinką, tai neturėtų paveikti bendros akcijų rinkos vertės ar padidinti akcijų kainų.
Teoriškai tokiuose modeliuose daroma prielaida, kad rinkoje egzistuoja arbitražuotojai su nepaprastai giliomis (begalinėmis) kišenėmis, kurie vos tik kainoms nukrypus nuo fundamentaliai „teisingos“ suskubs akcijas parduoti, taip numušdami kainą atgal į normalų lygį.
Kodėl rinkos iš tiesų yra neelastingos?
Gabaix ir Koijen teigia, kad realybėje, kitaip nei teorijoje, pinigų srautai turi didžiulę įtaką kainoms.
Taip yra todėl, kad arbitražuotojų, populiarėjant pasyviam investavimui, rinkoje tiesiog nebepakanka ir vis mažėja. Dauguma namų ūkių nebeužsiima stock picking, o kapitalą paskirsto per pasyvius ETFs arba atiduoda institucijoms (įvairūs pensijų fondai, investiciniai fondai ir pan.), kurių profesionalūs valdytojai irgi vis dažniau naudoja pasyvias strategijas.
Šie instituciniai žaidėjai veikia pagal griežtus mandatus. Pavyzdžiui, 100 % akcijų indeksinis fondas privalo visus gautus pinigus nukreipti į akcijas ir negali pirkti obligacijų, nepaisant to, kaip stipriai akcijos pabrangtų. Tokio fondo elastingumas yra nulinis.
Tuo tarpu anksčiau aktyvūs buvę fondai ir valdytojai praranda pinigus arba tampa „slaptais indeksuotojais“ (closet indexing), iš baimės atsilikti nuo rinkos paprasčiausiai kopijuodami indeksą.
Šie gyventojų ir institucinių žaidėjų investavimo strategijų pasirinkimo pokyčiai visiškai logiški. Pasyvus investavimas rinkoje įsitvirtina dėl to, kad šių strategijų rezultatai jau daugelį metų buvo patys geriausi.
Tik nebūtinai taip bus amžinai.
Pasekmės
Anot šio Xavier Gabaix ir Ralph Koijen tyrimo, dėl to, jog rinkoje arbitražu užsiimančių žaidėjų nėra daug ir jų vis mažėja, rinka fundamentaliai keičiasi.
Kai didžiąją rinkos dalį sudaro pasyvūs investuotojai, kurie nepaisant nieko daro tą patį ir turi griežtus mandatus, ribojančius jų investavimo sprendimų laisvę, rinkos tampa neelastingos. Tokiu atveju pagrindinis bendros rinkos kainų lygį lemiantis veiksnys yra nauji pinigų srautai, ateinantys į akcijų rinkas ir iš jų išeinantys.
Tyrimas apsiriboja vien JAV akcijomis, o jo išvados skelbia, kad kiekvienas naujas 1 doleris, per paskutinius porą dešimtmečių atėjęs į JAV akcijas, šios rinkos vertę padidino apie 5 doleriais. Ne dėl fundamentalių priežasčių, bet vien dėl pinigų srautų.
Vadovaujantis šia tyrimo logika, akcijų rinkos, kurios nuolat pritraukia neproporcingai didelius pinigų srautus, gali tapti struktūriškai brangesnės ir labiau pervertintos (lyginant su kitomis rinkomis, obligacijomis ar kitomis turto klasėmis) vien dėl didžiulio srautų spaudimo, o ne dėl fundamentalių priežasčių.
Ar tai nauja informacija?
Kiek šis tyrimas naudingas ir ar jis keičia mano supratimą, kaip veikia akcijų rinkos? Nekeičia, bet papildo.
Prieš daugiau kaip metus publikavau įrašą, pavadinimu „VWCE strategijos trūkumai“, kuriame kitais žodžiais, nenaudodamas elastingumo sąvokos, argumentavau būtent tą patį (tuo metu Xavier Gabaix ir Ralph Koijen darbo dar nebuvau skaitęs).
Tame įraše rašiau, jog kainų skirtumus tarp skirtingų šalių akcijų rinkų daugiausia lemia kapitalo srautai. Tai reiškia, jog tai, kiek JAV akcijos yra brangios lyginant su, pavyzdžiui, Vokietijos akcijomis, lems būtent pinigų kiekis, plūstantis į vieną ar kitą rinką, o ne fundamentali investuotojų analizė, kai stengiamasi įvertinti kiekvienos rinkos kompanijų būsimų dividendų sumą.
Xavier Gabaix ir Ralph Koijen tyrimas gražesniais moksliniais terminais ir super sudėtinga metodologija iš esmės aprašo tą patį. Tad iki šio taško nieko naujo neišmokau. Bet būtina pastebėti, kad minėtas darbas analizuoja tik finansų rinkas ir jų veikimą makro lygmeniu.
Tuo tarpu aš savo rašinėlyje „VWCE strategijos trūkumai“ paliečiau ne tik rinkų efektyvumo makro lygmenyje temą (pvz., ar Vokietijos akcijos teisingai įkainotos lyginant su JAV akcijomis), bet ir rinkų efektyvumo mikro lygmenyje temą (ar rinka efektyviai įkainoja vienos ir tos pačios šalies akcijas tarpusavyje, pvz., „Apple“ prieš „Disney“).
Ir ką aš ten sakiau, galimai klysdamas, kad rinkos mikro lygmeniu yra efektyvios, todėl dauguma atvejų bandyti aplenkti kažkurios šalies akcijų rinkos vidurkį nėra prasmės. Yra priežasčių šiuo mano teiginiu suabejoti.
2. Pasyvus investavimas ir rinkų elastingumas (mikro lygmuo)
Rinkų elastingumo sąvoką galima perkelti ir į mikro lygmenį.
Seniau aš maniau, kad makro lygmenyje pasyvūs pinigų srautai gali sukelti disbalansų, bet mikro lygmenyje rinka veikia daugmaž efektyviai.
Pavyzdžiui, jei į JAV rinką dėl neracionalių lūkesčių plūsteli didžiulė pinigų masė, „Pepsi“ vertė gali išaugti nuo 200 iki 300 mlrd. USD, o „Coca-Cola“ – nuo 400 iki 600 mlrd. USD. Tokiu atveju JAV akcijų rinka gali būti pervertinta lyginant su kitomis akcijų rinkomis (makro lygmuo).
Bet JAV rinka išlieka efektyvi mikro lygmenyje ta prasme, kad kaip buvo „Coca-Cola“ kompanija 2 kartus brangesnė nei „Pepsi“, taip ir liko.
Taip, maniau, yra todėl, kad nepriklausomai nuo pinigų srauto, atkeliaujančio į rinką, mikro lygmenyje rinkose egzistuoja pakankamai gilias kišenes turinčių dalyvių, kurie užsiima kainų arbitražu ir aktyvios prekybos pagalba ištaiso santykinius kainų disbalansus.
Galimai klydau.
Pasyvus investavimas ir kainų elastingumas
Kitame tyrime, Pouya Behmaram ir Carter Davis darbe „Indexing and the Elasticity of Stock Demand“ nagrinėjama, kaip pasyvus investavimas veikia atskirų akcijų (mikro lygmuo), o ne visos rinkos, kainų elastingumą.
Šiame tyrime bandoma įvertinti, ar JAV akcijų rinką sudarančių įmonių akcijų kainų elastingumas skiriasi priklausomai nuo to, kokia dalis kompanijos akcijų priklauso pasyviems fondams.
Išvada – įmonių, kurių didelė dalis akcijų priklauso pasyviems fondams, kainos yra gerokai mažiau elastingos. Tai reiškia, kad šių įmonių akcijų kainos daug jautriau (volatiliau) reaguos į bet kokius pinigų srautus, nes nėra pakankamai aktyvių investuotojų, kurie „sugertų“ kainos svyravimus.
Kitais žodžiais tariant, kai didelė dalis įmonės akcijų valdoma pasyvių fondų, tai vis didesnę įtaką įmonės akcijos kainų pokyčiams turi pinigų srautai, o ne fundamentalūs įmonės veiklos rodikliai.
Verta pastebėti dar kelis dalykus.
Pasyvaus investavimo įtaka kainų elastingumui vis auga
Tyrimas apima 2000–2023 m. laikotarpį, per kurį pasyvaus investavimo svoris rinkose vis augo. Atitinkamai, laikui bėgant, šiuo laikotarpiu mažėjo ir vidutinės įmonės kainos elastingumas – ypač sparčiai po 2012 m., kai pasyvus investavimas rinkose įsigalėjo labiausiai.
Tai dar kartą patvirtina faktą, kad rinka per šiuos du dešimtmečius struktūriškai pasikeitė, ir akcijų kainos tapo labiau priklausomos nuo mechaninių pasyvių fondų pinigų srautų.
Todėl senesni istoriniai duomenys bei jais paremti debatai „kas geriau: pasyvus ar aktyvus investavimas?“ tampa vis mažiau reprezentatyvūs būsimiems ateities laikotarpiams.
Didžiausių įmonių kainų elastingumas mažiausias
Autoriai pastebi, kad mažiausias akcijų kainų elastingumas būdingas didelėms (pagal rinkos kapitalizaciją), pelningoms ir didžiausius dividendus mokančioms įmonėms.
Ne pats įmonės dydis lemia kainų elastingumą – tiesiog didesnės, pelningos ir dividendus mokančios įmonės tradiciškai yra populiariausios tarp pasyvių investicinių fondų, todėl didesnė šių įmonių akcijų dalis valdoma pasyvių investuotojų. Pavyzdžiui, lyginant vienodo dydžio įmones (tarkime, tik mega-caps tarpusavyje), mažiausiai elastingos vis tiek bus tos, kurių didžiausią dalį valdo pasyvūs fondai.
Net ir atsižvelgus į šį niuansą, remiantis tyrimu galima daryti išvadą: dėl pasyvių pinigų srautų didžiausių įmonių akcijos tampa dar brangesnėmis lyginant su mažesnėmis.
Ši išvada visiškai atitinka paskutinius keliolika metų rinkoje stebimą tendenciją, kai MAG7 ir kitų didžiausių įmonių vidutinė grąža lenkia rinkos vidurkį. Jei statistiškai mažos kapitalizacijos (small-caps) akcijų grąža seniau vidutiniškai būdavo aukštesnė, tai per paskutinius keliolika metų, pasyviam investavimui įsitvirtinus rinkose, didelės kapitalizacijos (large-caps) įmonės savo grąža lenkia mažesnes.
Iš dalies – dėl pasikeitusios rinkos struktūros ir pasyvaus investavimo išpopuliarėjimo.
3. Ką visa tai reiškia
Verta pastebėti, kad abu aukščiau aprašyti tyrimai remiasi baisiai komplikuotomis metodologijomis. Todėl nėra taip jau lengva suprasti, kiek jų rezultatai yra tvirti bei neginčijami.
Tačiau argumentuota kritika pasyviam investavimui girdisi vis plačiau (rekomenduoju puikų podcastą šia tema: Mike Green on the Passive Investing Breaking Point).
Ir vis sunkiau darosi paneigti faktą, kad pasyvus investavimas ne tik turi įtaką rinkoms nustatant bendrą visos rinkos kainų lygį, bet ir atskirų įmonių akcijų kainoms. Taip pat ši įtaka laikui bėgant vis auga. Kai kiekvieną dieną tūkstančiai investuotojų spaudžia vieną mygtuką ir perka tą patį (arba nepaprastai panašų) fondą, kuris mechaniškai perka tų pačių įmonių akcijas.
Argumentai, kad pasyvus investuotojas tėra „price taker“ ir kainų rinkoje neįtakoja, šiuo metu jau nebeatlaiko kritikos. Kai pasyvūs fondai valdo apie 50–60 % viso JAV fondų turto (kitur mažiau, bet – populiarėjimo tendencijos panašios).
Kuo tai gali baigtis ir kokias rizikas tai sukelia?
Kyla „overcrowded trade“ rizika
Finansų pasaulyje lyg ir dėsnis egzistuoja – populiariausios investavimo strategijos ilgainiui nuvilia, nes kai visi investuoja į tą patį, tai iš pradžių kaina kyla. Tačiau, kaip sakoma: „if something cannot go on forever, it will stop“.
Jei dėl kokių nors priežasčių minios psichologija pasikeistų, pasyvaus investavimo filosofija būtų suabejota, o investuotojai visi suskubtų link išėjimo vienu metu – kas būtų kitoje durų pusėje? Kai aktyvių investuotojų rinkose nebelieka.
Pasyvaus investavimo fanai atsakytų – nieko, pralauksim. Bet, perfrazuojant John Maynard Keynes, rinka gali svyruoti gerokai ilgiau, nei tikėjimas pasirinkta investavimo strategija išsilaikys.
Kaip daugelį istorinių pavyzdžių aprašo Charles Kindleberger knygoje „Manias, Panics, and Crashes“, rinka lūžta būtent tada, kai dingsta likvidumas ir visi investuotojai vienu metu pasuka link tų pačių išėjimo durų. Tokiais atvejais kyla reali visos finansų rinkos stabilumo ir žlugimo rizika.
Trumpu laikotarpiu – niekas nesikeičia
Tikrai įmanoma, kad pasyvus investavimas sukelia reikšmingus disbalansus rinkoje dabar ir, strategijai toliau populiarėjant, sukels dar didesnius ateityje. Tačiau net jei tai tiesa, pasyvaus investavimo strategijos dar daugelį metų gali demonstruoti geriausius rezultatus.
Juk jei akcijų kainos (ypač didelių kompanijų) kyla būtent dėl pinigų srautų, o šių srautų kryptis artimiausiu metu nesikeis, geriausią rezultatą neišvengiamai ir toliau demonstruos būtent large-cap (arba kitos daugiausiai indeksuojamos) akcijos.
Todėl galima dabar garsiai rėkti apie pasyvaus investavimo rizikas, ilgainiui pasirodyti buvusiam teisiam, bet vis tiek likti vargšui – jei neturėsi dabar portfelyje akcijų, kurių kainos dar daugelį metų augs sparčiausiai.
4. Reziumė
Šis įrašas yra pamąstymas apie ateities rizikas, kurios gali niekada ir nesimaterializuoti, o ne pranašystė apie už kampo tūnančią katastrofą. Aš pats ir toliau investuoju į pasyvius įvairių regionų akcijų rinkas sekančius akcijų fondus.
Taip pat šis įrašas nėra perspėjimas ar patarimas smulkiam investuotojui, kas mėnesį atidedančiam po 100 eurų į VWCE ar kitą pasaulio akcijų fondą, taip nedaryti. Tokiam žmogui ši strategija ir toliau išlieka puikiausiu ir logiškiausiu pasirinkimu.
Tačiau kas pasikeitė mano paties mąstyme per pastaruosius metus? Nors pasyvus investavimas man išlieka vienintele ir pagrindine investavimo į akcijas strategija, išryškėja dar viena šios strategijos rizikos dimensija.
Tikėtina, kad per mano gyvenimą pasyvus investavimas sukels didesnių ar mažesnių bėdų rinkose. Tik man dar visiškai neaišku, kada, kur ir kokio masto jos bus. Taip pat neaišku, ar nuo šios rizikos apskritai verta kažkaip saugotis ir draustis šiuo metu.
Galiausiai, net jei ir nuspręstum, kad pasyvus investavimas slepia pavojų – ką tada daryti? Stock picking tikrai nėra išeitis. Bandymas spėlioti ir rinktis pavienes dėmesio vertas kompanijas skamba ne kaip sprendimas, o veikiau kaip dar didesnė bėda. Aktyvus investavimas? Ne ką geriau.
Galima būtų galvoti apie strategiją sistematiškai į portfelį daugiau įtraukti mažiau indeksuojamų akcijų (pavyzdžiui, mažos kapitalizacijos įmonių ar kitų mažiau indeksuojamų įmonių). Bet tokiu atveju beveik garantuoji, kad ši portfelio dalis rodys prastesnius rezultatus dar ilgą laiką. Juk jei rinkose smarkiai kyla būtent tos akcijos, kurios yra masiškai indeksuojamos, pirkdamas tai, ko indeksuose nėra, užsitikrini skaudų atsilikimą nuo rinkos vidurkio.
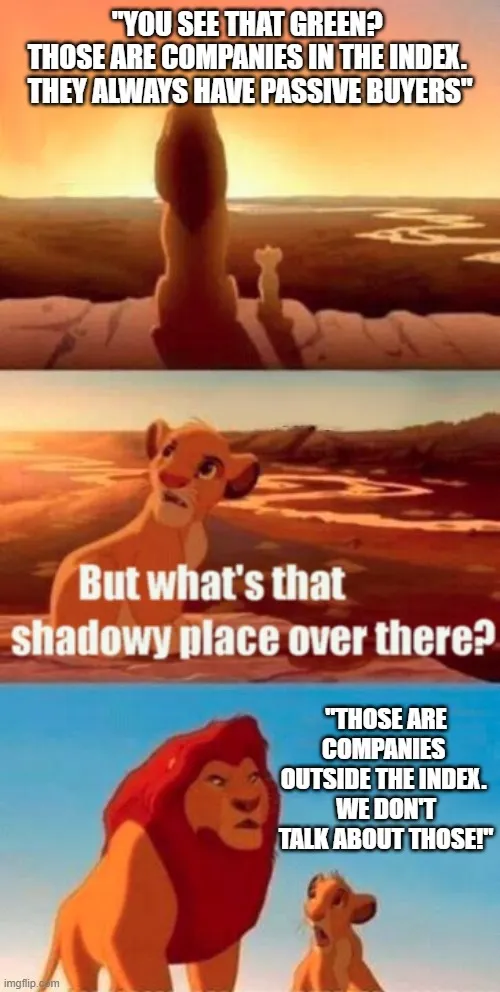
Kaip puikiai apibūdina šią situaciją finansų rinkose substack’o „Reminiscences of a Shrub Operator“ autorius Le Shrub, „passivication“ šiuo metu yra galingiausia jėga rinkose, įgalinanti net nepelningų įmonių trilijoninius mega-IPOs. O jei įmonės akcijos išmetamos iš indekso (arba niekada jame nebuvo), joms paprasčiausiai nebelieka natūralaus pirkėjo.
Šiuo metu gyvename pasyvaus investavimo eroje ir kol kas nėra jokių jos pabaigos ženklų. Tačiau kas gali būti ateityje – susimastyti pats laikas.
Įspėjimas:
Šiame įraše pateikiama informacija nėra ir neturėtų būti suprantama kaip investavimo rekomendacija. Straipsnyje pateikiama informacija yra bendro informacinio pobūdžio ir neturėtų būti naudojama investavimo sprendimams priimti.
Pateikiama informacija yra asmeninė autoriaus nuomonė, tai nėra skatinimas įsigyti minimas finansines priemones.
Autorius nėra kvalifikuotas investavimo konsultantas ir neturi licencijos teikti investavimo rekomendacijoms.
Autorius gali būti asmeniškai investavęs į straipsnyje minimas finansines priemones.
Pateikiama informacija yra nekomercinio pobūdžio. Tinklapio autorius neturi jokių sąsajų su finansinių priemonių leidėjais, negauna jokių reklamos ar partnerystės (angl. affiliate) pajamų.
Plačiau skaityti: Informacijos atskleidimas
Wow, labai patiko sitas! Ačiū! Tikrai praplečia akiratį dėl visos pasivaus investavimo strategijos. Kaip pats sakei, nebūtinai tai bus problema ir gal prireiks net poros dešimtmečių kol tai taps tikra rizika, bet vis tiek, gerai apie tokius dalykus galvoti iš anksto. Nenoriu būti kažkokiam burbule kur “viskas čia gerai” – rizikas, net ir pasyviam investuotojui reikia žinoti ir suprasti. Na, bet kol kas, toliau einu VWCE & Chill keliu.
Visiškai sutinku 😉
Ačiū.
Dažnai apie tai pagalvoju ir manau, kad galiausiai indeksų grąžos mažės ir atitinkamai grįš žmonės į aktyvius fondus ir atsistatys balansas. Pvz jeigu populiariausi indeksai generuos kokius 5% metinių 10 metų, investuotojai pradės ieškoti kur daugiau uždirbti.
Aš visiškai kitaip įsivaizduočiau galimus negatyvius scenarijus.
Pavyzdžiui, stiprus kritimas žemyn be staigaus atšokimo, ilgalaikė meškų rinką. Per šį laikotarpį visų long only į akcijas investavimo strategijų rezultatams atrodant siaubingai.
Atvejais, kai minia investuotojų suskumba prie durų vienu metu, retai kada laimėtojų būna, todėl (bent jau kalbant apie long only fondus), aktyvių investuotojų rezultatai irgi vargiai džiugintų.
Bei aš nesu tikras, ar tai iš vis įmanoma, kad aktyvių investuotojų rezultatai reikšmingai skirtųsi nuo pasyvių. Greičiau aktyvūs fondai performins prasčiau on the way up, ir panašiai prastai on the way down.
Gal ir bus keletas, nedidelis skaičius, aktyvių investuotojų, kurie puikiai uždirbs. Bet vargiai tokie pasiekiami smulkiam retail investuotojai iš Lietuvos dabar, bei šiuo metu tokius būsimus ateityje sėkmingus aktyvius valdytojus identifikuoti vargiai ar įmanoma iš viso.
Puikus tekstas, ačiū.
Iš savo pusės kyla daug diletantiškų klausimų, kurių atsakymai tikriausiai daug kam akivaizdūs.
Jei ETF perka akciją, tai ją kažkas tuo metu ir parduoda, akcija juk nėra sukuriama. Tai man end of game atrodo, kai visi norės tik pirkti, niekas nenorės parduoti, tada jau kaina nušoka nuo bėgių ir pabaiga neaiški. Kaip vadinasi situacija, kai nėra pardavėjų? 🙂 Visi kalba apie tragediją, kai nėra pirkėjų, dingsta likvidumas, o kas jei priešingai? Bet taip vėlgi niekada neturėtų būti, visada kažkam reikia pinigų, kasdien kažkas pasiekia pensiją.
Kitas nepaliestas klausimas – lūkesčiai. Kaina juk nelygu vertė. Jei indeksai būtų sudaromi pagal objektyvią kompanijos vertę, P/E, pinigų srautus, dividendus, tai gal tada ETF sudėtis atrodytų kitaip.
Na ir dar neaptarta apskritai pinigų kiekis. Jei pinigų kiekis rinkose auga apskritai, nes vis daugiau žmonių gali ir nori nelaikyti pinigų sąskaitoj, bet įdarbinti – vėlgi, prie ko tai veda. Turiu lentpjūvę, uždirbu 3% nuo jos vertės ardamas, geriau parduot ir mest į ETF ir nieko neveikt. Turiu kavinę, vargstu, geriau parduot ir eit į ETF. Koks end game – visi sėdi ir žiūri kaip pinigai dirba, bet ar jie gali dirbti savaime?
Prifilosafavau. Bet kad čia niekas niekam negarantuota tai faktas. Visokie planavimai ir skaičiuoklės po 30 metų į priekį yra nieko vertos. Bus reikalų ir tikrai ne visi iš jų išeis laimėtojais.
Tai dėl to, kad trūksta natūralių pardavėjų, kainos ir yra neelastingos.
Kai įmonės kapitalizacija yra, tarkim, 100 mlrd. ir ateina papildomas 1 mlrd. eurų. Teoriškai, kadangi įmonės fundamentalūs rodikliai nepasikeitė (nes nepasikeitė pinigų kiekis, kurį įmonės ateityje išmokės akcininkams), tiesiog kažkas iš esamų akcininkų turėtų už 1 mlrd. akcijų parduoti.
Praktikoje kaina kyla tos, kol vienas kuris nors akcininkas galiausiai nusprendžia įmonės akcijas parduoti. Po šio sandorio įmonė tampa verta 105 mlrd. ar panašiai, nes pasikeitė paskutinio sandorio ribinė kaina.
Kas dėl pinigų kiekio rinkoje, tai berods buvo toks laikotarpis Japonijoje link 1990 metų, kai visi panašiai galvojo – kam mums dirbti, jei užtenka NT spekuliuoti.
Tada 30 metų stagnacija šalyje sekė, kol tokio požiūrio pasekmės buvo likviduotos.
Tai geriau lentpjūvę turėti, nei būti priklausomam nuo asset prices ir šalių monetarinių politikų 🙂
Ačiū labai už paaiškinimus. Praktiniai pavyzdžiai visada ineša aiškumo. Iš dabartinės situacijos kaip turto turėtojui atrodo smagu kylanti kaina, bet žemiau komentaras “aaaaand – it’s gone” neskamba skaniai. Bet kokiom sąlygom tai turetų nutikt? Kol visi ETF pučiasi, visi perka atrodo smagu, bet panašu į finansų piramidę. Kada tokios griūna – kai kiekvienas taxistas pradeda kalbėt, kad reik nešdintis su pinigais iš ten. Nešdintis kur? Į cash? Tada blogai. Į tą patį nVidia tiesiog be ETF, nes taxistas sakė ETF blogis, kaip ir dzin tada.
Apskritai tikriausiai šią situaciją galima dėti šalia tarkim USA skolos, kyla kasdien, kur riba kiek dar galės kilti kaip ir niekas nežino, kas bus kai niekas nebeskolins irgi neaišku. Arba šalia – visus darbus darys robotai. Arba – jei visi užinfluencinti atssimti pinigus iš bankų tą pačią dieną. Viskas skamba nekaip ir pasekmės neaiškios, bet jos tikrai ne teigiamos.
“aaaaand – it’s gone” – nutinka nuolatos. Pavyzdžiui, 2025 balandį S&P500 įmonių kainos perkainotos po Trumpo tarifų įvedimo ir indeksą sudarančių kompanijų vertė krito -15%.
Tik tuo atveju rinkos greitai atšoko, bet nebūtinai taip bus ir kitą kartą, ir nebūtinai apsiribos -15% kritimas. Tik, kaip sakoma, kad būtent dėl to, kad rizikos ir nežinomybės akcijose daug, tai šios ir uždirba nemažai 🙂
Nežinomybę valdyti maž geriausia rizikas diversifikuojant, turėti plačiai išskaidyta investicijų į akcijas krepšelį. Jei asmeninės aplinkybės reikalauja – ir kitų turto klasių.
Dar puikiai investicinio portfelio riziką diversifikuoja su finansų rinkom nesusijusio turto turėjimas. Pavyzdžiui, lentpjūvės, kuri 3% nuo vertės uždarbį generuoja 😀
Sunku būtų ginčytis su profesonalų analizėmis. Bet virtuvės filosofija galima laisvai. 🙂 Aš kažkada dar labiau atsizoom’inau. Realiai ką daro investavimas, tai perkelia mano dabar uždirbtą gerbūvį į ateitį su viltimi, kad už ateities pinigus galėsiu nusipirkti daugiau gėrybių nei dabar. Toks tikslas visų, nuo mega pensijų fondų, ultra rich, iki retail. Pagalvojau, dar, o iš ko gi renkasi visi. Sąrašas gan mažas: akcijos, obligacijos, NT ir visa kita. Tai manau nebus taip, kad akcijų funkcija perkelti turtą laike geriau išpildys kitos turto klasės. Ir kur tada keliaus tie pinigai iš akcijų? Į tų pačių įmonių obligacijas? 🙂
Turtą kartais sunku išsaugoti, kai turto apimtis nustato ribinis pirkėjas.
Kaip rašiau komentare aukščiau, jei buvo įmonė verta 100 mlrd., o naujausio sandorio kaina buvo 5% aukštesnė (kol pirkėjas rado pardavėja), štai dabar įmonė verta 105 mlrd. Šios įmonės akcininkų turtas vertas tiek.
Bet jei visi akcininkai vienu metu nuspaudžia mygtuką parduoti, tai staiga paaiškėja, kad tik už 55 mlrd. rinkoje sandoris rado pirkėją ir buvo įvykdytas.
Kur nukeliavo tie pinigai iš akcijų turto klasės į cashą? Niekur, išnyko.
Kaip tam South Park meme – „aaaaaand– it’s gone“.
Yra gerų points, bet ne visai sutinku.
Mega caps earnings growth buvo daug didesnis nei small caps per pastaruosius 15 metų.
Tikrai negalima teigti, kad vien dėl pinigų srautų didėjo jų kaina labiau nei small caps, tam buvo fundamentalios priežastys taipogi.
Bet sutinku, kad neaišku dėl ateities – gal dabar su AI tas pasikeis? Analitikai kai kurie kaip tik komentuoja, kad didžiausią naudą galimai gaus būtent mažesnės įmonės dėl AI, nes lengviau galės suefektyvinti procesus.
Visiškai sutinka su jūsų pastaba.
Faktas, kad ne tik mega caps kainos augo sparčiausiai, bet šių kompanijų uždirbamas pelnas, yra viena stipriausių kritikų šiame įraše išsakytoms mintims bei pagrindas nepanikuoti dėl šių kompanijų dominavimo paskutiniais metais.
Tačiau vien šis faktas nepaneigia galimybės, kad pasyvūs pinigų srautai visgi turi didesnės teigiamos įtakos mega caps, nei small caps, nes didesnė dalis didelių kompanijų akcijų valdoma pasyviai.
Dėl ateities, tai niekada niekas neaišku 🙂 analitikų svarstymai tikrai nėra rimtas įrodymas į vieną ar kitą pusę. Man tik būtų nepaprastai juokinga, jei daugiausiai iš AI išloštų kokios nors Europos small-caps, o praloštų hyperscalers. Tik nėra jokių įrodymų, kad taip bus.