Temos „AI yra burbulas“ ir „Kaip apsisaugoti nuo AI burbulo sprogimo“ šiuo metu finansų medijoje nepaprastai populiarios.
Nors JAV ir technologijų kompanijų akcijų atžvilgiu esu skeptiškas jau senokai1,2,3,4,5,6,7,8,9,10, keista matyti, kad panaši nuomonė tampa vis populiaresnė, o ją reiškiantys dažnai būna gerokai kategoriškesni už mane.
Dar keisčiau tai, kad kalbos apie AI burbulą ir neišvengiamą jo sprogimą akcijų kainoms menkai rūpi.
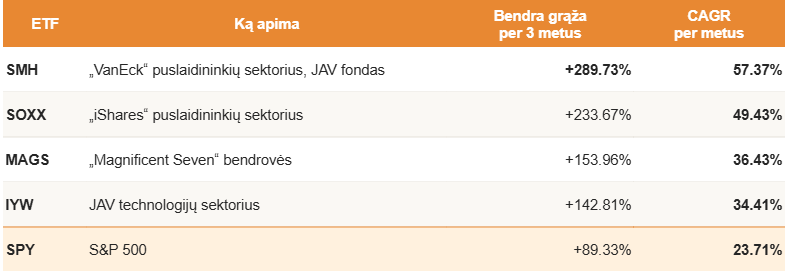
Štai per pastaruosius trejus metus į septynias didžiąsias JAV technologijų kompanijas, vadinamas MAG7, investuojančio ETF vidutinė metinė grąža siekia 36,43 % ir vis dar yra netoli all-time highs.
Dar geriau per šį laikotarpį sekėsi puslaidininkių kompanijų akcijoms. SOXX ETF vidutinė metinė grąža per trejus metus siekia 49,43 %, o SMH ETF – 57,37 %. Kaip visada, puikiai sekėsi ir plačiajam JAV akcijų indeksui S&P 500, kurio vidutinė metinė grąža siekė 23,71 %.
Tačiau labiausiai stebina net ne šis kainų augimas. Stebina tai, kad JAV akcijos, tarp kurių technologijų kompanijos užima itin svarbią vietą, pagal vertės rodiklius pinga.
Taigi arba AI iš tiesų nėra burbulas, arba tai keisčiausias burbulas istorijoje.
1. Vertės rodikliai pinga
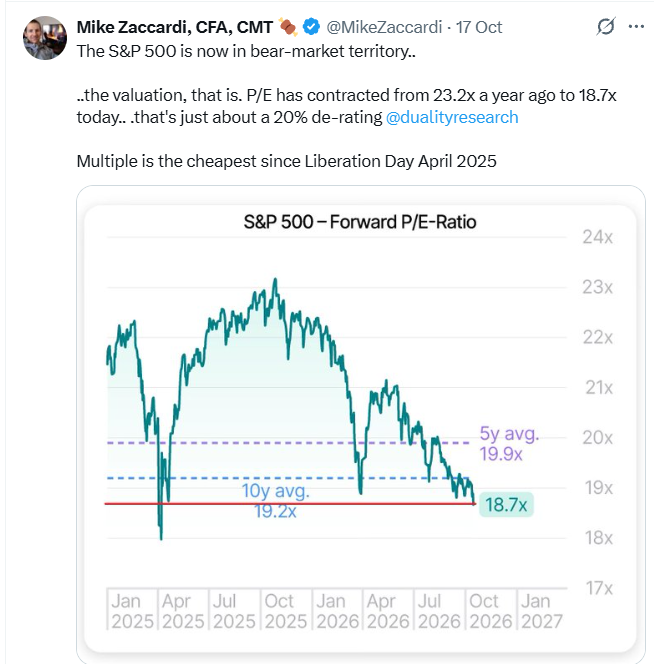
Sakydamas „pinga“, turiu omenyje ne tai, kad šiuo metu krenta akcijų kainos, bet tai, kad mažėja įvairių svarbiausių akcijų indeksų vertės rodiklių įverčiai.
Štai S&P 500 forward P/E per metus sumažėjo nuo 23,2x iki 18,7x.
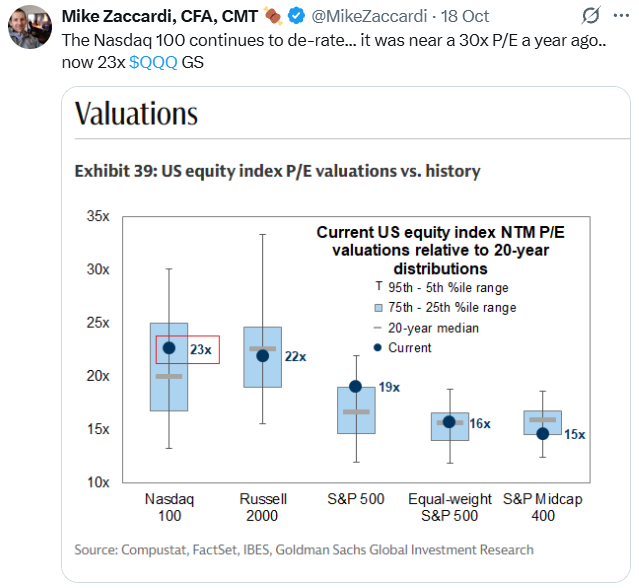
NASDAQ indekso, kuriame technologijų sektoriaus kompanijos dominuoja dar labiau, P/E rodiklis per metus sumažėjo nuo 30x iki 23x.
Panašią tendenciją matome ir tarp pavienių su AI siejamų kompanijų. „Nvidia“, vienos pagrindinių šio bumo laimėtojų, P/E santykis nusileido iki seniai nematytų žemumų.
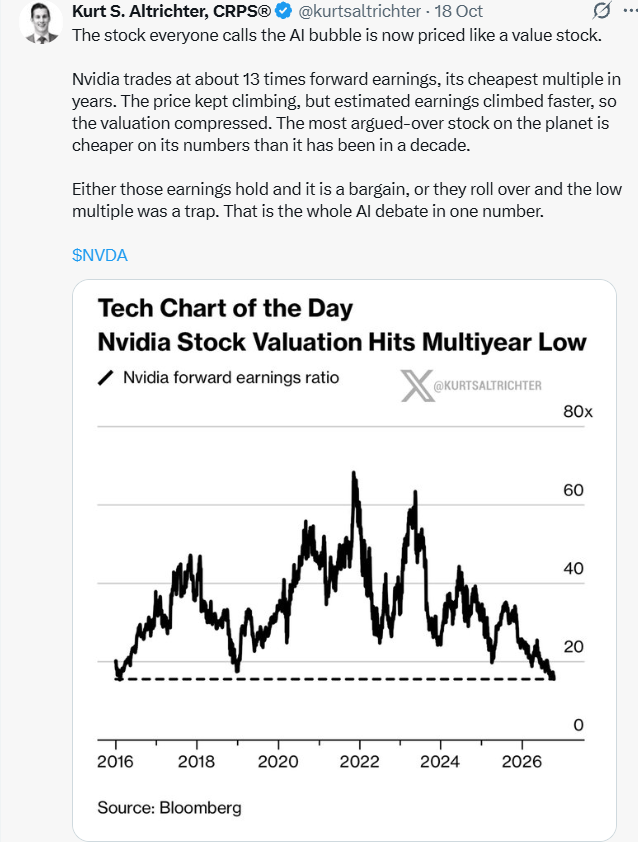
Iš tiesų keistas tas AI burbulas. Kas vyksta?
Šiuo atveju P/E rodikliai mažėja ne todėl, kad mažėtų P – akcijų kainos (šios auga), o todėl, kad dar sparčiau auga E – kompanijų uždirbamas pelnas.
2. Sparčiai auga kompanijų pelnas
Istoriškai JAV kompanijų uždirbamo pelno augimo tempai grubiai siekia apie 10 % per metus. Bet pastaraisiais gerokai daugiau.
MAG7 kompanijų pelno augimo tempai jau kuris laikas puikūs ir 2026 m., prognozuojama, sieks įspūdingus 57 %. Puikiai sekasi ir likusioms 493 S&P 500 indekso kompanijoms, kurių pelno augimas per 2026 m. turėtų siekti apie 23 %.
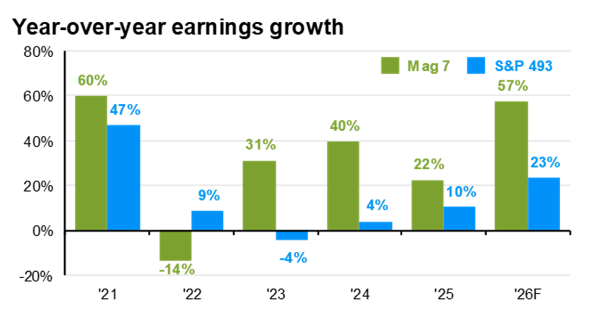
Fantastiški rezultatai.
Šiuo požiūriu dabartinė situacija visiškai nepanaši į jokį burbulą. Pavyzdžiui, „dot-com“ laikais akcijų kainos kilo gerokai sparčiau nei įmonių uždirbami pelnai.
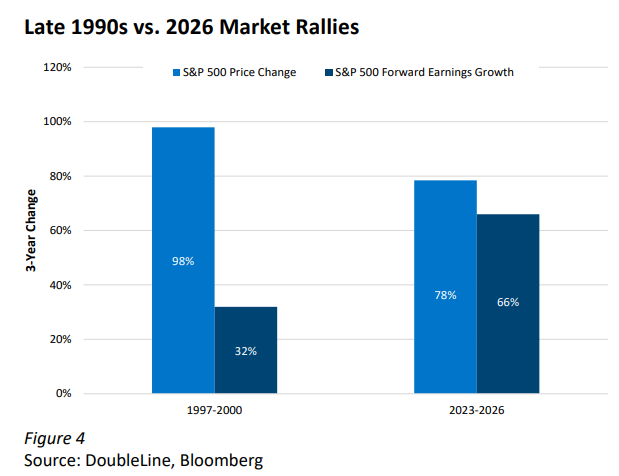
Dabar – kitaip. Per tris paskutinius metus kainos ir uždirbami pelnai augo panašiai, o per paskutinius pelno augimas buvo spartesnis nei kainų. Todėl ir krenta P/E rodikliai.
Vis dėlto klausimų lieka. Galbūt šiandien stebime vadinamąjį „earnings bubble“? Įmanoma, kad mažėjantys vertės rodikliai rodo rinkos dalyvių nuomonę, kad dabartiniai įspūdingi pelnai nėra tvarūs.
3. Ar kompanijų pelnai tvarūs?
JAV kompanijos pastaraisiais metais fiksuoja įspūdingą pelno augimą, bet nėra aišku, ar šis pelnas yra tvarus.
Viena pagrindinių tokio augimo priežasčių – milžiniškos investicijos į AI technologiją. Šią ekosistemą kuriančios kompanijos tarpusavyje keičiasi prekėmis, paslaugomis ir investicijomis už šimtus milijardų dolerių, tačiau gana nedidelė jų pajamų dalis gaunama iš išorės.
Šis reiškinys pramintas terminu „circular financing“. Plačiau apie tai rašiau „JAV akcijos: puikus ketvirtis (su klaustuku)“, todėl čia nesikartosiu.
Šie argumentai nėra įrodymas, kad dabartinė situacija rinkose tėra kortų namelis, bet atskleidžia svarbią riziką: didžiulis pastarųjų metų JAV kompanijų pelno šuolis nemaža dalimi paremtas trilijoninėmis investicijomis ir tokių nuostolingų įmonių kaip „OpenAI“ ar „Anthropic“ sandoriais su kitomis kompanijomis.
Ar šios grandiozinės investicijos atsipirks, kol kas neaišku. Gali atsipirkti, bet nebūtinai. O nuo to, ar atsipirks, priklauso ir dabar uždirbamų pelnų tvarumas.
Taigi ateinančių kelerių metų rezultatai padės atsakyti ir į pagrindinį klausimą: ar šiandien matome AI burbulą, ar sėkmingas investicijas į naują technologiją.
4. Ką daryti? Diversifikuoti.
Ateitį atspėti nepaprastai sunku.
Šiuo metu neįmanoma pasakyti, ar AI yra burbulas, nėra pakankamai tvirtų argumentų šiam teiginiui pagrįsti ar atmesti, abu scenarijai yra įmanomi.
Tačiau ką galima konstatuoti neabejotinai, tai, kad šiandienos rinkose stebime seniai nematytą koncentraciją. Jei ne viso pasaulio, tai bent jau JAV akcijos didele dalimi šiuo metu yra vienas ir tas pats AI „trade’as“.
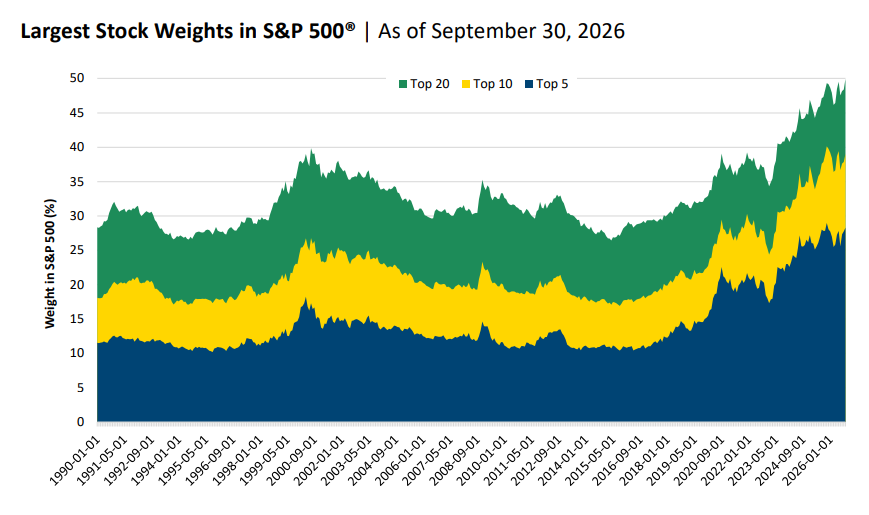
Problema neapsiriboja tuo, kad 20 didžiausių įmonių sudaro pusę JAV indekso, bet tai, kad nemažai likusių JAV ir kitų šalių akcijų irgi didele dalimi priklauso nuo sėkmingos AI technologijų plėtros.
The market has now become all one trade AI. Nvidia’s market cap at 5.5 plus trillion is over 8% of the S&P and larger than the following sectors: healthcare, consumer discretionary excluding Amazon, industrials, energy, utilities, real estate, and materials.
The info tech sector is now 40% of the S&P. No sector has ever gotten to this level. When you then add companies technically not tech that are techy like Google and Amazon, you get to over 50%. Now add the utility sector which is 3% which is supplying the power and various industrial companies involved in AI data center construction and you’re probably north of 65%.
So, we have to admit that investing in the S&P no longer provides diversification. It’s mostly all one trade. And to be perfectly frank, that makes me nervous.
Steve Eisman
Jei seniau S&P 500 ar pasaulio akcijų indeksas iš tiesų buvo diversifikuota investicinė strategija, kyla didelių klausimų, ar šiuo metu taip vis dar yra. Todėl investuotojams, kuriems būtina portfelyje riboti ilgalaikės meškų rinkos riziką, verta apsvarstyti platesnės diversifikacijos galimybes.
Šį rudenį publikavau keletą straipsnių, kurių tikslas būtent ir buvo apgalvoti pagrindines šiuo metu rinkose dėl didžiulės koncentracijos kylančias rizikas ir kaip nuo šių būtų galima apsisaugoti.
Kaip rašiau „Small-caps: ar verta?“, nėra jokios fundamentalios priežasties manyti, kad large-cap akcijos kainos ilgainiui turėtų užtikrinti aukščiausią grąžą.
Istoriškai small-caps performina gal net geriau, ar bent jau panašiai kaip ir large-caps, o pačios didžiausios iš didžiausių įmonių – atvirkščiai, turi stiprią tendenciją gerokai atsilikti nuo rinkos vidurkio. Tuo tarpu daugumos investuotojų portfeliuose šiuo metu šios didžiausios iš didžiausių įmonių absoliučiai dominuoja.
Galimybės dvi: apsvarstyti small-caps alokaciją ar bent jau pagalvoti apie equal-weighted fondus investuojant į JAV akcijas. Apie equal-weighted strategijos pranašumus plačiau rašiau įraše „Akcijų rinkose vidurkį pasiekti sunku“.
Yra dar viena rizika, apie kurią anksčiau ar vėliau reikės pagalvoti, – pasyvaus investavimo strategijų dominavimas rinkose.
Kai rinka buvo sudaryta daugiausiai iš aktyvių žaidėjų, pasyvaus investavimo strategijos buvo neabejotinai geriausias pasirinkimas. Tačiau kai dauguma rinkos tampa pasyvia, nebeaišku, kokias pasekmes tai ilgainiui turės.
Kaip rašiau „Pasyvaus investavimo era keičia rinkas“, yra tam tikrų ženklų, kad būtent pasyvaus investavimo srautai iš dalies lemia didžiausių kompanijų spartų kainų augimą, stebimą pastaraisiais metais.
Why was Elon trying so hard to get SpaceX into the S&P 500? Because he’s smart, and he knows that membership really does have its privileges.
What a lot of people didn’t notice—but I’m guessing Elon did—was what happened with Tesla. In March, it became clear that Tesla would almost certainly have to be added to the S&P 500 that year. From its March lows to its inclusion in the index, the stock rose 900%. Membership has its privileges.
So here’s the thing with SpaceX: If SpaceX gets added, those index funds have to buy roughly 25% of its entire market capitalization. Like a herd of elephants trying to get through a revolving door at the same time.
Rob Arnott
Tik nėra jokios garantijos pasirinkus alternatyvią investavimo strategiją, labiau diversifikuotą portfelį, automatiškai pavyks uždirbti daugiau.
Anaiptol.
Kaip rašiau „Akcijų rinkose vidurkį pasiekti sunku“, koncentruotos investicinės strategijos, tokios kaip investavimas į vieną akciją ar į vienos temos akcijas, sudaro galimybę, nors ir nedidelę, uždirbti daugiausiai. Tik kur kas labiau tikėtinas prasto uždarbio rezultatas.
O iškeitus populiariausias pasyvias investavimo strategijas, tokias kaip pasaulio akcijų ar S&P 500 indeksas, į labiau diversifikuotas alternatyvas, neaišku, kaip greitai ir ar toks sprendimas pasiteisintų.
Rinkose šiuo metu stebimos biggest ir largest kompanijų dominavimo tendencijos gali tęstis daug ilgiau, nei konkretaus investuotojo kantrybė atsilikimą nuo pasaulio indekso toleruoti.
Kai kuriems investuotojams underperformance rizika yra svarbesnė nei risk of ruin rizika. Kitiems – atvirkščiai. Kiekvienam svarbu žinoti savo tikslus ir galimybes.
Aš pats šiais metais pokyčių portfelyje dar nevykdžiau. Iš dalies todėl, kad JAV akcijų šiaip ar taip turiu gana daug. Iš dalies todėl, kad akcijų portfelį jau esu nemenkai diversifikavęs P2P investicijomis. Nors šiuo metu rimtai svarstau turimą broad-market JAV akcijų fondą iškeisti į S&P 500 equal-weighted fondą.
Taip pat, jei dėl AI akcijų sukeltų abejonių rinkose iš tiesų vyktų rimtesnė korekcija, ypač įdomi mintis būtų mažinti P2P dalį ir atsilaisvinusias lėšas nukreipti į small-caps akcijas.
Šiuo metu neįmanoma pasakyti, ar AI yra burbulas ir akcijų rinkose dėl to greitu metu bus korekcija. Tikrai ir aš nežinau atsakymo į šį klausimą, bet viskam reikia būti pasiruošus.
Įspėjimas:
Šiame įraše pateikiama informacija nėra ir neturėtų būti suprantama kaip investavimo rekomendacija. Straipsnyje pateikiama informacija yra bendro informacinio pobūdžio ir neturėtų būti naudojama investavimo sprendimams priimti.
Pateikiama informacija yra asmeninė autoriaus nuomonė, tai nėra skatinimas įsigyti minimas finansines priemones.
Autorius nėra kvalifikuotas investavimo konsultantas ir neturi licencijos teikti investavimo rekomendacijoms.
Autorius gali būti asmeniškai investavęs į straipsnyje minimas finansines priemones.
Pateikiama informacija yra nekomercinio pobūdžio. Tinklapio autorius neturi jokių sąsajų su finansinių priemonių leidėjais, negauna jokių reklamos ar partnerystės (angl. affiliate) pajamų.
Plačiau skaityti: Informacijos atskleidimas